
2026第28卷第5期


2.山东大学 国家治理研究院, 山东 济南 250100;
3.山东财经大学 财政税务学院, 山东 济南 250014;
4.武汉市统计局, 湖北 武汉 430017
面向“十五五”深化财税体制改革,加快地方政府融资平台市场化转型,既是防范隐性债务风险的关键环节,也是重塑地方投融资体制的内在要求。自2010年《国务院关于加强地方政府融资平台公司管理有关问题的通知》(国发〔2010〕19号)提出对融资平台整顿以来,中央持续加强融资平台债务风险防控和推动改革转型。2014年,《国务院关于加强地方政府性债务管理的意见》(国发〔2014〕43号,下文简称“43号文”)明确提出“剥离融资平台公司政府融资职能”,要求融资平台不得新增政府债务。2024年,党的二十届三中全会进一步明确提出“加快地方融资平台改革转型”。2025年,随着一揽子化债方案的持续推进,监管层明确提出“有力有序有效推进地方融资平台出清”。然而,由于融资平台长期以公益性、长周期项目为主,资产变现能力与现金流不足(郁芸君等,2022),同时受融资平台与地方政府之间信用混淆与预算软约束影响,融资平台行政化惯性较强(徐军伟等,2020;毛捷和徐军伟,2021)。近年来,融资平台改革转型既经历了分类处置、资产整合等探索(郭晔等,2024;吉富星等,2025),也有借助公募REITs(鲁筱等,2023)、数据资产“入表”(郑方方等,2025)等进行改革试点。总体上,改革有助于提升融资平台运营效率、优化资源配置并缓解对民营部门的信贷挤出(方嘉宇和陆毅,2024),但也可能在“去担保化”过程中带来定价的短期冲击(刘津宇等,2025),或诱发融资平台的融资替代与风险隐蔽(颜色和张沁萱,2023)等问题。
在解决地方财政困难并保障财政可持续的背景下,统筹推进融资平台化债与转型,仍是当前融资平台改革的难点和关键。作为化解地方隐性债务的政策创新,我国自2015年开始推行债务置换。现有对债务置换的研究大多集中于缓解地方流动性压力(刁伟涛,2015;周雷等,2016;李一花和乔栋,2024)、降低地方融资成本(邱志刚等,2022;佟岩等,2024)、促进企业投融资(李林巍等,2022;李志生等,2024)等方面,鲜有文献将债务置换与融资平台市场化转型联系起来。尽管佟岩等(2024)从融资平台持股上市公司的角度讨论了融资平台市场化转型对其主动债务置换的影响,以及周博等(2025)评估了融资平台改革转型的化债效果及其经济效应,但他们并没有直接涉及债务置换如何作用于融资平台转型。事实上,财政部在多次报告中强调要统筹化债与转型,而债务置换究竟是作为“减压器”助推了融资平台转型,还是因强化了救助预期(李一花和李林巍,2024)迟滞了融资平台转型进程,目前尚缺乏系统的经验证据。因此,本文试图实证探究债务置换在化解地方债务风险与推动融资平台改革转型方面的政策效果。一方面,基于融资平台市场化转型的实质,多维度构建融资平台市场化转型评价指标体系,并采用熵权-TOPSIS方法对转型效果进行测度。另一方面,利用依申请公开获取的2015—2018年全国241个城市债务置换数据,与融资平台市场化转型程度进行匹配,实证评估债务置换对融资平台市场化转型的影响效果与作用机制。
本文可能的边际贡献有以下三方面:第一,拓展了债务置换的经济效应研究。与以往研究关注债务置换对地方政府债务风险、企业投资和宏观经济风险的影响(梁琪和郝毅,2019;樊成杰等,2025)不同,本文聚焦债务置换对融资平台市场化转型的影响,基于2015—2018年首轮债务置换的经验证据,揭示了减负效应与道德风险效应并存的微观机制。在2024年以来新一轮大规模化债方案加速推进的背景下,上述发现对优化当前化债与转型的协同设计具有借鉴意义。第二,利用依申请公开获取的城市级债务置换数据,提升了债务置换政策评估的精确度。既有文献对债务置换效应的实证研究大多受限于数据的可得性,往往采用省级层面的宏观加总数据或基于公开市场债券发行信息的估算数据(钟宁桦等,2021)。这种数据粒度难以刻画置换债券在不同城市间、不同平台间的非均衡配置特征。本文利用依申请公开途径收集整理的241个城市的债务置换数据,强化了数据的精准匹配程度。这不仅有效缓解了地方债数据不透明带来的内生性干扰,更从微观层面精准捕捉了债务置换对融资平台市场化转型的异质性影响,增强了研究结论的可靠性。第三,本文从融资平台市场化转型的实质出发,基于“盈利能力、资产质量、债务风险、政府关联”四个维度,创新构建了融资平台市场化转型的综合评价指标体系,并采用熵权-TOPSIS法进行实际测度,为系统评估融资平台市场化转型提供更完整的指标框架与测度方法,弥补了以往研究在指标选取和测度方法上的局限(严宝玉等,2020;佟岩等,2024;王秋石等,2024;毛捷等,2025)。
二、制度背景与研究假说 (一) 制度背景2014年,《国务院关于加强地方政府性债务管理的意见》(国发〔2014〕43号)确立了“修明渠、堵暗道”的改革框架,构成了后续政策演进的制度原点。该文件同步提出了两项互为条件的核心举措:一是允许发行地方政府债券置换存量债务,以显性化、规范化的方式化解既有风险;二是明确要求剥离融资平台政府融资职能,不得新增政府债务。这表明债务置换并非孤立的财务技术操作,而是为融资平台职能转变创造制度空间的前提安排,存量债务通过置换纳入预算管理后,融资平台不再承担政府举债职能,政府信用背书被切断,由此确立市场化转型的制度门槛。根据中国地方政府债券信息公开平台的数据测算,2015—2018年置换债券共发行12.2万亿元。据测算,每1万亿元地方政府置换债券可减少利息负担400亿~500亿元。同时,置换债券以中长期债券品种为主,原有银行贷款的平均期限大约为3年,债务置换后地方政府债券的平均期限达到6年。通过债务置换纾困融资平台,缓释政府债务风险的目标非常明确。
2018年首轮债务置换完成后,财政部在全国范围内开展了地方隐性债务摸底统计,融资平台债务中未被认定为政府债务的部分开始进入监管视野,中央政府设定了5~10年的化解时限,政策重心逐步从存量债务处置转向增量债务治理。2021年,《国务院关于进一步深化预算管理制度改革的意见》(国发〔2021〕5号)要求对失去清偿能力的平台依法实施破产重整或清算。2025年,《政府工作报告》明确提出“坚持在发展中化债、在化债中发展,完善和落实一揽子化债方案”,并强调要“加快剥离地方融资平台政府融资功能,推动市场化转型和债务风险化解”。同年7月,中共中央政治局会议进一步强调“有力有序有效推进融资平台出清”。由此可见,债务置换为融资平台市场化转型提供了窗口和条件。
(二) 研究假说债务置换是在不改变地方政府债务总体规模的前提下,对以融资平台为主的地方政府性债务的期限、利率等要素进行的优化调整。本文认为,债务置换作用于融资平台转型的机理逻辑主要体现在减负效应和道德风险效应两方面。
1. 债务置换具有减负效应首先,债务置换减轻了融资平台的负债压力。根据信贷配给理论与流动性偏好理论,利息负担与再融资(到期)压力会强化外部融资约束与短期流动性偏好,从而挤出转型所需的长期投入,削弱企业转型动力(Stiglitz和Weiss,1981)。沈红波等(2018)指出,高昂的债务成本会产生显著的挤出效应,削弱平台在经营性业务领域的资本支出能力。虽然部分平台尝试通过资产变现或债务展期缓解压力,但受制于存量资产流动性不足及金融机构风险顺周期的信贷收缩,往往导致融资规模萎缩与成本上行的恶性循环(毛捷和徐军伟,2021)。郁芸君等(2022)的研究也证实,当平台公司缺乏自我造血能力时,单纯依靠“借新还旧”维持流动性极易导致资金链断裂和隐性违约风险。与之相对,债务置换通过将融资平台债务(甄别为地方政府举借的部分),划转到地方政府预算账户上,从而减轻了融资平台的负债压力和偿债风险。负债压力的缓解使其能够卸下包袱轻装上阵,将更多的资源投入市场化业务的培育和拓展中,如产业投资、商业地产或公共服务运营,从而加速其向市场化主体的转型(周博等,2025)。这种财务结构的改善,为平台从被动风险化解转向主动业务重塑预留了财务空间。
其次,债务置换实现了融资平台和地方政府的信用切割,强化了市场约束机制。“43号文”明确了划清政企责任边界的原则,从制度层面确立了债务隔离的合法性基础。债务置换通过将平台存量债务转为地方政府显性债务,实质上剥离了附着于平台的政府隐性担保,切断了其行政化融资的路径(徐军伟等,2020)。这种“去担保化”的过程触发了信贷市场的风险定价重构。根据信号传递理论(Ross,1977),债务显性化向市场释放了政企信用脱钩的清晰信号,投资者对城投债的评估逻辑从地方财政实力转向平台经营质量(钟宁桦等,2021)。这种外部评价逻辑的转变,构建了硬化预算约束下的激励相容机制。随着政府信用背书的撤出,融资平台必须独立面对资本市场的风险筛选,其融资成本直接取决于自身的信用资质。这种市场化的成本敏感性形成倒逼压力,迫使平台通过优化法人治理结构、提升资产运营效率以及引入战略投资者等手段增强内生盈利能力。因此,债务置换不仅在法律层面实现政企隔离,更在行为逻辑上将平台推向市场,使其在应对持续经营能力检验的过程中,产生向市场化主体转型的刚性推力。
最后,债务置换通过缓释地方政府隐性债务风险优化转型的外部政策环境。债务置换将高成本、短期限的表外债务转化为低成本、长期限的表内债务,有效解决了债务期限错配问题,实现了“以时间换空间”。这一转变不仅实现了政府举债的透明化和规模可控性,也大大缓解了地方政府的偿债压力。利息负担的下降显著缓解了地方政府的财政压力,使其不再疲于利用融资平台进行“拆东墙补西墙”式的违规融资。基于激励相容理论(Laffont和Martimort,2002),当债务实现法定化后,政府对平台的行政干预动机减弱,促使平台管理层从被动执行行政任务转向主动追求经营绩效(郭玉清等,2016)。这种宏观风险的缓释为平台剥离公益性职能、聚焦可持续经营模式创造了平稳的外部环境与政策缓冲期。由此,提出本文的假说1a。
假说1a:债务置换的减负效应有利于融资平台的市场化转型。
2. 债务置换强化地方政府的道德风险首先,债务置换释放了明显的中央救助信号,可能会弱化地方政府的财政纪律。虽然债务置换在形式上表现为财政风险的金融化处理(李安安,2018),但其低利率、长期限、定向发行和预算偿还的特征,体现了中央为地方纾困的政策意图(李一花和李林巍,2024)。当投资者和地方政府将债务置换视为中央救助意愿增强的体现时(钟宁桦等,2021),地方政府的预算软约束被进一步强化。救助预期使地方政府在面临财政困境时倾向于依赖上级援助而非通过融资平台转型来化解风险,从而丧失了推动平台脱钩的内生动力。
其次,债务置换可能通过强化“共同池”效应诱导地方政府扩张投资性支出,进而加剧平台的政策性负担。在“共同池”的作用下,地方政府参与资源竞争的真实边际成本会大大下降,从而激励其展开激烈的财政支出竞争(Goodspeed,2002)。置换债券实现隐性债务显性化,客观上起到展期降息的效果,这虽然在短期内降低了地方政府的举债成本与流动性压力,但实质上也扩大了地方可利用的“共同池”资源。地方政府预期在面临系统性风险时中央政府会采取纾困行为,进而产生财政不谨慎行为,随意扩大支出、隐蔽举债变得更加普遍(邱志刚等,2022;李一花和乔栋,2024)。陈思霞和卢盛峰(2014)等的研究证实,地区竞争越激烈,地方政府支出的激励强度就越大,尤其是表现在投资性支出上。在此背景下,融资平台往往被动卷入地方间的投资竞赛,被迫承接大量非经营性项目的融资与建设任务。这使其功能定位反复向行政化的政府融资工具靠拢,阻碍其向独立市场主体的身份转变。
最后,风险共担机制导致的风险稀释现象,削弱了融资平台进行市场化改革的紧迫性。在中央政府的统一安排下,债务置换将原本集中的地方债务风险分摊至政府、商业银行与融资平台三方(李一花等,2024)。这种风险稀释效应使前期举债越多的地区受益越多,形成了显著的逆向激励。对融资平台而言,债务置换虽缓解了目前的信用危机,却使其在缺乏真实盈利能力的情况下仍能维持存续。加之平台高管大多由政府官员兼任(韩鹏飞和胡奕明,2015),往往缺乏市场经营经验与风险防范意识,更倾向于维持行政化运转而非承担转型风险(张路,2020)。这会掩盖融资平台内部治理失灵与经营效率低下等深层次问题,导致管理层缺乏通过资产重组和业务创新实现转型的紧迫感,最终使市场化转型停滞。由此,提出本文的假说1b。
假说1b:债务置换的道德风险效应会抑制融资平台市场化转型。
综上,本文预期减负效应占优,债务置换总体呈现出对融资平台市场化转型的正向促进作用。其基本逻辑在于两种效应的时效性差异及当前所处的监管环境。从前者来看,减负效应具有即时性和直接性,即债务置换一经实施,融资平台的负债压力立即得到缓解,可支配资源相应增加,为市场化业务的拓展提供了现实的财务空间。相对而言,道德风险效应具有滞后性和间接性——地方政府扩张投资性支出需要经历决策、立项和实施等多个环节,且并非所有投资都必然依赖融资平台。因此,在样本期内,预期减负效应的正向作用更快、更强地显现出来。从后者来看,2014年以来,中央政府持续加强对地方政府债务的监管和官员非理性举债的问责,这在一定程度上有利于抑制地方政府的道德风险效应。而减负效应是债务置换政策设计的初衷,其政策意图更有可能得到切实贯彻。综上所述,尽管债务置换存在引发地方政府道德风险的潜在隐患,但其通过减负效应释放的转型动能更大。由此,本文提出假说1。
假说1:债务置换总体上能够推动融资平台市场化转型。
三、融资平台市场化转型的指标体系构建和测度 (一) 指标体系构建融资平台市场化转型的实质是剥离政府融资职能,使之成为真正具有自生能力的市场化主体。由此出发,本文从盈利能力、资产质量、债务风险和政府关联四个维度选取12个二级指标构建评价体系(见表1)。盈利能力是融资平台实现可持续发展的核心动力,本文选取总资产收益率、营业利润率和经营活动现金流占比三个指标,分别衡量资产获利能力、主营业务盈利水平和现金创造能力。资产质量直接关系到平台的财务稳健性与可持续发展能力(刘津宇等,2025)。本文选取流动资产占比、无形资产占比和资产减值准备占比衡量资产质量。流动资产占比反映资产流动性状况;资产减值准备占比反映存量资产质量,该比例越高,表明不良资产负担越重。
| 一级指标 | 二级指标 | 计算方法 |
| 盈利能力 | 总资产收益率 | 息税前利润/总资产 |
| 营业利润率 | 主营业务利润/主营业务收入 | |
| 经营活动现金流占比 | 经营活动现金流/总资产 | |
| 资产质量 | 流动资产占比 | 流动资产/总资产 |
| 无形资产占比 | 无形资产/总资产 | |
| 资产减值准备占比 | 累计资产减值准备/原资产账面价值 | |
| 债务风险 | 资产负债率 | 总负债/总资产 |
| EBITDA利息倍数 | EBITDA/利息费用 | |
| 债务增长率 | (期末债务总额-期初债务总额)/ 期初债务总额 | |
| 政府关联 | 机关股东占比 | 企业前十大股东中机关股东股份占比 |
| 公益项目收入占比 | 企业前十大项目中公益项目收入/ 企业前十大项目收入 | |
| 营业外收入占比 | 营业外收入/营业收入总额 |
基于上述指标体系,本文采用熵权-TOPSIS法对融资平台市场化转型程度进行综合测度。首先,采用熵权法基于指标变异程度客观确定各指标权重,该方法不依赖主观判断,能够有效避免主观赋权带来的偏差
| 一级指标 | 二级指标 | 方向 | 二级指标权重 |
| 盈利能力 | 总资产收益率 | 正向 | |
| 营业利润率 | 正向 | ||
| 经营活动现金流占比 | 正向 | ||
| 资产质量 | 流动资产占比 | 正向 | |
| 无形资产占比 | 负向 | ||
| 资产减值准备占比 | 负向 | ||
| 债务风险 | 资产负债率 | 负向 | |
| EBITDA利息倍数 | 正向 | ||
| 债务增长率 | 负向 | ||
| 政府关联 | 机关股东占比 | 负向 | |
| 公益项目收入占比 | 负向 | ||
| 营业外收入占比 | 负向 |
| $ {C}_{i}=\frac{d_{i}^{0}}{d_{i}^{0}+d_{i}^{*}} $ | (1) |
其中
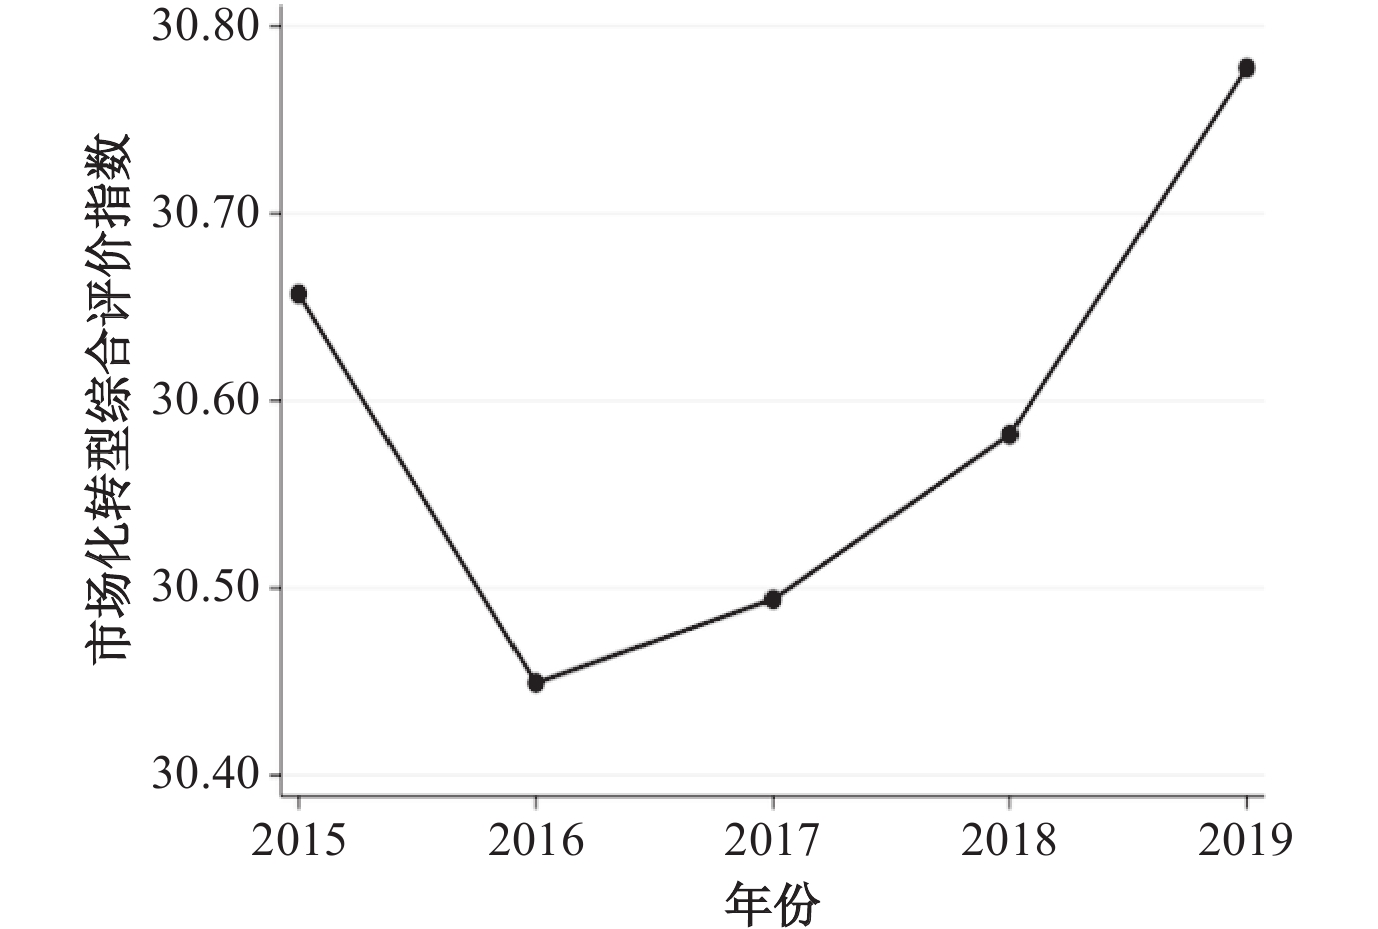
|
| 图 1 市场化转型综合评价指数趋势 |
为考察债务置换对融资平台市场化转型的影响,本文构建如下固定效应模型作为基准回归模型:
| $ {market}_{ict}={\beta }_{0}+{\beta }_{1}{replace}_{ct-1}+{\beta }_{2}{X}_{ct-1}+{\mu }_{i}+{\delta }_{t}+{\lambda }_{pt}+{\mathcal{E}}_{ict} $ | (2) |
其中,下标i、p、c、t分别代表融资平台、省份、城市和年份。
1.被解释变量。本文从盈利能力、资产质量、债务风险和政府关联四方面,通过熵权-TOPSIS法构建融资平台市场化转型综合指数(market)。该指标数值越大,表明融资平台市场化转型程度越高。为便于解释,将其按百分制进行尺度变换。具体测度过程与结果参见上文第三节。
2.核心解释变量。使用城市层面(不包括直辖市)地方政府的置换债券发行额(replace)来度量债务置换规模,以发行额加1取自然对数进行回归。置换债券的发行额度由财政部参考截至2014年底的地方政府性债务审计结果核定,与置换实际发生期间的城市经济环境相关性较弱,具有一定外生性。
3.控制变量。本文参考曹婧等(2019)、张路(2020)的研究,控制了四类可能影响融资平台市场化转型的因素:一是经济发展水平与增长压力,包括地区生产总值和经济发展压力(基于市级政府工作报告关键词词频构建)
本文以首轮债务置换期间发行过债券的融资平台为研究对象。融资平台数据来自Wind数据库,剔除省级融资平台以保证可比性,剔除区域经济数据大量缺失的样本。置换债券数据来源于各省(市)财政厅(局)官方网站公开的政府决算报告以及通过依申请公开途径手工搜集的地方显性债务数据库,该数据库能够克服城市层面地方政府显性债务(尤其是2015年以来的置换债券)数据不可得的问题。城市层面控制变量多数来自历年《中国城市统计年鉴》,经济发展压力数据来自历年市级政府工作报告,土地出让收入数据来自历年《中国国土资源年鉴》,市委书记任期数据来自各地政府门户网站。地方政府债务置换始于2015年,2019年绝大多数省市已不再发行置换债券,本文考察滞后一期置换债券对融资平台市场化转型的影响,样本时间跨度为2016—2019年。为减轻异方差的影响,除比例型变量外的所有数值型变量均取自然对数,并剔除了异常值。
五、实证结果 (一) 基准回归结果表3报告了债务置换对融资平台市场化转型的基准回归结果。第(1)列为不包含控制变量的单变量回归,置换债券发行额系数在5%水平显著为正。第(2)列加入所有控制变量,核心解释变量系数为
| 变量 | (1) | (2) |
| market | market | |
| replace | ||
| ( | ( | |
| 控制变量 | 不控制 | 控制 |
| 固定效应 | 控制 | 控制 |
| 样本量 | 4 530 | 4 530 |
| 调整R2 | ||
| 注:*、**和***分别表示在10%、5%和1%的水平下显著,括号中报告的是聚类到城市的标准误;固定效应为:个体、年份、省份×年份固定效应。下同。 | ||
1.替换被解释变量。基准回归所使用的市场化转型综合指数基于熵权-TOPSIS法构建,其测度可能受赋权方式和指标构成的影响。为此,本文从两个层面进行检验:一是更换赋权方法,分别采用主成分分析法、等权重法和按年度标准化后重新测算;二是调整指标构成,剔除债务风险和现金流类指标重新构建指数,以甄别政策效应是否仅停留在财务指标改善层面,进一步聚焦机关股东占比、经营性收入占比、公益项目收入占比三个反映实质转型的核心指标。此外,本文还以城市层面退出融资平台名单的企业占比作为替代变量,从行政确权角度验证政策效果。以上检验中核心解释变量系数均显著为正,表明基准结论不依赖于特定的赋权方式或指标构成,且债务置换的正向效应不仅限于财务指标的改善,同样延伸至治理结构去行政化与经营模式市场化等实质性转型维度。
2.排除竞争性假说。本文进行如下检验:一是排除营业税改征增值税的影响,营改增于2016年5月全面推开,对地方财政收入造成较大冲击,本文在基准回归基础上控制营业税和增值税因素;二是删除2016年样本,以排除营改增首年政策调整的干扰;三是采用HP滤波法提取地区生产总值的周期性成分并加以控制,以排除经济周期的影响。结果显示核心结论均成立。
3.双重机器学习方法。为有效应对遗漏变量和函数形式误设问题,本文采用双重机器学习方法,通过正则化技术与样本分割框架,在高维控制变量条件下进行因果推断。基于随机森林、梯度提升和支持向量机的估计结果均显示,解释变量系数显著为正,进一步支持了基准结论。
4.其他稳健性检验。本文还进行了如下检验:以置换债券发行额占一般公共预算收入、地区生产总值和政府综合财力的比重替换解释变量,以消除量纲影响;剔除省会城市、副省级城市及全部特殊经济区域,以排除特殊城市经济管理权限的系统性差异;加入城市×时间趋势、初始变量(2014年城市层面的初始债务水平与初始财政压力,平台层面的资产负债率、总资产报酬率和流动比率)乘时间趋势,以吸收初始特征随时间的趋势性变化;将置换债券发行额在城市间随机置换500次进行安慰剂检验,估计系数集中分布在零附近,真实估计值位于分布右侧尾部。上述检验中基准结论不变。
(三) 内生性检验本文参考李一花等(2024)的研究设计构造了两个工具变量。工具变量一为市委书记任期虚拟变量与时间趋势的交互项。其中,任期虚拟变量(
表4第(1)列报告了第一阶段回归结果。两个工具变量均对本地置换债券发行额具有显著正向影响,与理论预期一致。Cragg-Donald Wald F统计量为327.84,Kleibergen-Paap rk Wald F统计量为191.72,均远高于Stock-Yogo 10%临界值19.93,排除弱工具变量问题。Hansen J过度识别检验的P值为
| 变量 | (1) | (2) | (3) |
| 一阶段 | 二阶段 | market | |
| replace | |||
| ( | ( | ||
| ( | ( | ||
| ( | ( | ||
| 控制变量 | 控制 | 控制 | 控制 |
| 固定效应 | 控制 | 控制 | 控制 |
| 样本量 | 4 433 | 4 433 | 4 433 |
1.减负效应。债务置换的制度安排在于以更低成本、更长期限的政府债券替代原有高成本、短期限的存量债务,从而缓解地方财政的短期支付压力,降低融资平台的到期偿债风险。本文进行以下检验:第一,若债务置换确实通过减负渠道发挥作用,则应能观测到债务置换显著降低融资平台的利息负担、改善债务期限结构并缓解流动性约束。表5第(1)−(3)列分别以利息费用率(利息支出/有息负债)、短期债务占比(短期债务/总债务)和经营活动现金流占比为被解释变量。结果显示,债务置换不仅显著降低了融资平台的利息费用率和短期债务占比,而且显著提升了经营活动现金流占比。这三项指标分别对应付息压力、期限错配风险和流动性约束三个维度,共同构成减负效应向市场化转型传导的中间环节。第二,减负机制的一条可检验推论是:政策实施初期财政压力或偿债约束越紧的地区,债务置换带来的边际缓释越大,对市场化转型的促进效应更为显著。为刻画政策实施初期的既定约束并弱化反向因果干扰,本文以基期年份(2015年)的地区债务率作为初始特征,按中位数将样本划分为高、低两组进行分组检验。表5第(4)、(5)列结果显示:在初始财政压力较大的高债务率组中,核心解释变量系数显著为正;而在低债务率组中,系数较小且不显著。这一结果体现出债务置换的“雪中送炭”特征:对于高债务率地区,债务置换带来的利息负担下降与期限结构优化具有更强的边际减负效果,从而更可能缓解地方政府的财政约束,腾挪出政策空间与资源配置余地,为融资平台推进市场化转型提供更宽松的外部环境。综合两个层面的证据,假说1a得到验证。
| 变量 | (1) | (2) | (3) | (4) | (5) |
| 融资平台 | 高债务率 | 低债务率 | |||
| 利息费 用率 | 短期债务占比 | 经营活动现金流 占比 | market | market | |
| replace | |||||
| ( | ( | ( | ( | ( | |
| 控制变量 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 样本量 | 3 156 | 4 327 | 4 530 | 2 078 | 2 150 |
| 调整R2 | |||||
2.道德风险效应。为识别道德风险渠道,本文分两步展开检验:第一步,检验财政支出行为。若债务置换强化中央兜底预期,则地方政府更可能突破自身财政收入约束扩大支出,并在支出结构上向投资性支出倾斜。在支出规模方面,本文参考李永友等(2022),构建财政支出过度扩张指标,即地方政府财政支出超出财政收入的缺口占财政收入的比重,该指标直接刻画政府突破收入边界的支出行为。在支出结构方面,本文进一步考察民生性支出与投资性支出的变化。
| 变量 | (1) | (2) | (3) | (4) | (5) | (6) |
| 财政支出 过度扩张 | 教育支出 波动成分 | 科技支出 波动成分 | 市政建设 波动成分 | market | market | |
| replace | ||||||
| ( | ( | ( | ( | ( | ( | |
| replace× 市政建设占比 | ||||||
| ( | ||||||
| replace× 审计力度 | ||||||
| ( | ||||||
| 控制变量 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 样本量 | 474 | 474 | 474 | 474 | 3 873 | |
| 注:第(1)−(4)列固定效应为:城市和省份×年份固定效应。 | ||||||
上述证据表明,债务置换在优化融资平台存量债务结构的同时,也通过强化地方财政行为的扩张性与投资偏好,增加了融资平台继续承担政策性融资功能的激励。缪小林和伏润民(2013)认为,财政纵向失衡体制下地方政府收入减少、支出增加,导致地方政府把大量活动转移到预算外,加重了地方政府债务风险。在财政预算内资金优先满足民生性支出的情况下,地方政府借助融资平台举债获取预算外资金以增加投资性支出,成为一种合理替代选择。姜子叶和胡育蓉(2016)的研究也认为,预算软约束下地方政府债务与基建投资规模呈正相关。因此,债务置换引发的中央救助预期加强,激励了地方过度扩张财政支出尤其是投资性支出,而交互项检验进一步表明,这一投资扩张已传导至融资平台层面,拖累了市场化转型进程。同时,审计监督等制度约束有助于抑制这一道德风险效应。以上结果验证了假说1b。
六、异质性分析前文机制分析表明,债务置换对融资平台市场化转型的影响由减负效应与道德风险效应共同决定,前者缓解付息压力和流动性约束,后者激励地方财政扩张、延缓转型进程,整体上减负效应占主导。由此推知,两条机制的相对力量取决于样本特征:若某一特征扩大了减负效应的边际空间,则正向效应更强;若某一特征为道德风险提供了释放渠道,则正向效应有所减弱。本节循此逻辑,从债务期限错配程度、非标融资依赖度、主体信用评级和PPP项目融资依赖四个维度展开考察,结果见表7。
| 变量 | (1) | (2) | (3) | (4) | (5) | (6) | (7) | (8) |
| 高错配 程度 | 低错配 程度 | 高非标 融资 | 低非标 融资 | 高信用 评级 | 低信用 评级 | 高PPP 融资 | 低PPP 融资 | |
| market | market | market | market | market | market | market | market | |
| replace | ||||||||
| ( | ( | ( | ( | ( | ( | ( | ( | |
| 控制变量 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 样本量 | 1 911 | 1 333 | 1 017 | 1 019 | 1 617 | 2 696 | 2 464 | 1 542 |
| 调整R2 | ||||||||
| 注:组间系数差异检验留存备索,交互项系数和显著性均支持分组结果。 | ||||||||
债务期限错配是融资平台债务脆弱性的一种反映。本文采用短期负债比例与短期资产比例之差刻画融资平台的期限缺口,按2015年基期中位数将样本分为高错配组和低错配组。表7的第(1)、(2)列结果显示,高错配组中置换对市场化转型的促进效应在5%水平上显著为正,而低错配组并不显著。其原因可能在于,期限错配越严重的平台,其偿债现金流越紧张、滚动融资成本越高,将高息短期债务置换为低息长期债券所释放的付息压力和流动性空间也越大。低错配组偿债压力本身不大,置换提供的增量缓解作用有限,对转型的边际贡献自然较弱。
(二) 非标融资依赖度本文以非标融资数额(即有息债务余额扣除城投债余额)占总有息债务的比重衡量非标融资依赖度,按2015年中位数分组。表7的第(3)、(4)列结果显示,高非标融资组的置换效应在5%水平显著为正,而低非标融资组不显著。非标融资成本高、期限短、再融资不确定性大,高非标依赖的平台通过置换将这部分债务转化为政府债券,减负效应尤为突出。低非标融资组的系数为负(尽管不显著),提示减负空间趋于饱和时,置换腾出的财政空间可能更多被地方政府用于追加投资,道德风险效应部分抵消其正向作用。
(三) 主体信用评级本文按2015年主体信用评级分组,AA及以下为低评级组,AA以上为高评级组。表7的第(5)、(6)列结果显示,低评级平台中置换效应在5%水平上显著为正,高评级平台不显著。低评级平台融资能力弱、风险溢价高,债务置换带来的低成本替代对其构成了实质性的融资条件改善,减负效应占主导;高评级平台自身融资成本已较低,置换的边际减负效果有限,且更强的市场融资能力使其在债务压力缓解后更容易重新加杠杆扩张,道德风险效应的抵消更为明显。这表明置换促进转型的前提是减负效应的增量足够大且道德风险的释放空间足够小。
(四) PPP项目融资依赖PPP项目融资是地方政府在融资平台之外的重要替代性投融资渠道。本文以各地区2015年PPP项目融资规模的中位数划分高、低PPP融资组。表7的第(7)、(8)列结果显示,低PPP组中置换效应在1%水平上显著为正,高PPP组不显著。PPP体系成熟的地区,地方政府在债务置换缓解财政压力后,倾向于将腾出的预算空间重新配置于新增PPP项目,道德风险效应较强;PPP融资规模较小的地区替代性投资渠道不足,置换释放的财政空间更可能被用于改善平台自身的资产负债表,减负效应得以充分释放。
总体来看,上述四个维度的结果呈现出的共同规律是:当样本特征扩大了减负效应的边际空间且限制了道德风险的释放渠道时(高错配、高非标、低评级、低PPP),置换对市场化转型的促进作用显著;反之,当减负空间收窄或道德风险渠道通畅时(低错配、低非标、高评级、高PPP),正向效应减弱乃至消失。这一规律再次印证了本文的核心逻辑:债务置换能否推动融资平台转型,取决于减负效应与道德风险效应在特定制度环境和平台特征下的此消彼长。
七、结论与启示协同推进债务置换和融资平台市场化转型对于构建地方政府债务管理长效机制具有重要意义。本文利用2015—2018年置换债券数据,在构建融资平台市场化转型综合指标并采用熵权-TOPSIS方法测度的基础上,实证检验了首轮债务置换对融资平台市场化转型的影响与作用机制。本文的主要发现如下:第一,债务置换对融资平台市场化转型具有“双刃剑”效应,其最终方向取决于减负效应与道德风险效应的相对力量对比。债务置换在降低付息成本、延长债务期限、缓解流动性约束的同时,也会激励地方政府扩张投资性支出,融资平台市场化转型受到两条机制的净效应影响。在样本期内,减负效应的即时性和直接性强于道德风险效应的滞后性和间接性,加之持续强化的债务监管在一定程度上抑制了后者的释放空间,减负效应整体占优,债务置换总体上促进了融资平台市场化转型。第二,债务置换促进融资平台转型的前提是减负效应的边际空间足够大且道德风险的释放渠道受到约束。当融资平台面临严重的期限错配、高度依赖高成本非标融资以及自身信用评级较低时,置换带来的融资条件改善具有较高的边际价值,减负效应突出;而当PPP等替代性投融资渠道发达、预算软约束缺乏有效制衡时,债务置换腾出的财政空间可能被重新配置于投资扩张,道德风险效应抵消乃至压倒减负效应。上述发现意味着,在统筹化债与转型的政策设计中,不应仅关注债务置换的规模与速度,更应重视置换资源的差异化配置和制度约束的同步构建,使化债从短期流动性纾困工具真正转化为推动融资平台治理重塑和市场化转型的制度杠杆。
虽然受限于本文研究的样本区间,债务置换对融资平台市场化转型的长期效应有待后续研究进一步检验,但首轮债务置换以低成本、长期限政府债券置换存量隐性债务为核心制度设计,在后续利用特殊再融资债券实施债务置换和最新的一揽子化债方案中得到了延续和扩展,其揭示的减负效应与道德风险效应并存的机制逻辑,对理解当前化债与转型的协同路径仍具有较强参考价值。基于此,本文提出以下启示性讨论:(1)在化债过程中同步构建硬化预算约束的治理机制。化债政策的有效性不仅取决于债务置换本身,还依赖于能否同步构建约束地方财政行为的制度框架。具体而言,应在三个层面协同推进:一是严格落实政府债务不得通过企业举借的规则,防止以融资平台为通道的隐性债务再生;二是强化审计和人大监督对化债资金使用方向的约束,确保腾出的财政空间优先用于改善融资平台资产负债表和培育市场化业务,而非继续扩张投资性支出;三是将债务化解、投资扩张约束与平台转型进展纳入统一的考核与审计框架,降低化债、扩张、再化债的循环风险。(2)在硬化预算约束的基础上,推动融资平台从财务修复走向治理重塑。化债安排应在缓解短期偿债压力的同时着力推动融资平台更深层的治理改革:将债务重组与转型挂钩,嵌入经营性现金流覆盖比例、市场化收入占比等阶段性目标,引导融资平台在偿债压力缓解后切实推进业务重构与治理优化,避免陷入财务修复后再度依赖救助的循环。从化债与转型协同推进的时序看,短期重在以现金流与期限结构修复缓释风险,中长期重在以治理改革、资产重构与政企边界清晰化实现实质转型,最终在防范债务风险的同时推动地方投融资体系走向规范化、现代化。(3)坚持分类施策与差异化推进,提升化债资源的结构性配置效率。在上述制度框架和转型方向下,化债应更加注重结构匹配,将化债资源优先配置于债务约束紧、转型潜力大的平台和地区,避免均匀用力导致的资源错配;对于减负空间趋于饱和的平台,单纯追加化债额度效果有限,应更多依靠资产整合、职能剥离和治理优化推动转型。同时,对于PPP融资依赖度高的地区,加强对化债资金流向的跟踪监测,防止腾出的财政空间经由替代性渠道重新转化为隐性债务而抵消化债政策对转型的促进效应。
| [1] | 曹婧, 毛捷, 薛熠. 城投债为何持续增长: 基于新口径的实证分析[J].财贸经济,2019(5). |
| [2] | 陈思霞, 卢盛峰. 分权增加了民生性财政支出吗?——来自中国“省直管县”的自然实验[J].经济学(季刊),2014(4). |
| [3] | 刁伟涛. 财政新常态下地方政府债务流动性风险研究: 存量债务置换之后[J].经济管理,2015(11). |
| [4] | 樊成杰, 张屹山, 赵子英. 地方债务置换的宏观经济效应与财政政策选择[J].数量经济技术经济研究,2025(7). |
| [5] | 方嘉宇, 陆毅. 分类监管政策与地方融资平台绩效——来自融资平台退出名单制管理系统的经验证据[J].金融研究,2024(4). |
| [6] | 郭晔, 黄梦琪, 许达. 融资平台整合与城投债风险溢价——基于融资平台整合模式的分析[J].经济研究,2024(12). |
| [7] | 郭玉清, 何杨, 李龙. 救助预期、公共池激励与地方政府举债融资的大国治理[J].经济研究,2016(3). |
| [8] | 韩鹏飞, 胡奕明. 政府隐性担保一定能降低债券的融资成本吗?——关于国有企业和地方融资平台债券的实证研究[J].金融研究,2015(3). |
| [9] | 吉富星, 王欣雨, 李绪恒, 等. 新时期融资平台市场化转型: 目标、方向及路径[J].地方财政研究,2025(2). |
| [10] | 姜子叶, 胡育蓉. 财政分权、预算软约束与地方政府债务[J].金融研究,2016(2). |
| [11] | 李安安. 地方债务置换风险分配的理论检讨与法治化改造[J].法学,2018(5). |
| [12] | 李林巍, 李一花, 潘晗. 债务置换与企业融资困境[J].财政研究,2022(11). |
| [13] | 李蕊. 论我国地方政府融资平台公司二维治理进路[J].法商研究,2016(2). |
| [14] | 李一花, 李林巍. 债务纾困与地方政府道德风险[J].金融研究,2024(3). |
| [15] | 李一花, 李林巍, 王一迪. 地方债务置换与融资平台债务扩张[J].财贸经济,2024(7). |
| [16] | 李一花, 乔栋. 债务置换改善了地方政府债务可持续性吗?[J].财经理论与实践,2024(1). |
| [17] | 李永友, 刘炯, 王芳. 财政改革与地方政府支出激励[J].经济研究,2022(8). |
| [18] | 李志生, 汪颖栋, 金凌. 地方政府债务置换与企业杠杆率分化——兼论优化地方债务结构[J].经济研究,2024(2). |
| [19] | 梁琪, 郝毅. 地方政府债务置换与宏观经济风险缓释研究[J].经济研究,2019(4). |
| [20] | 刘津宇, 马千雯, 李奕旻. 融资平台转型: 平台实控人持股上市公司的证据[J].金融研究,2025(2). |
| [21] | 鲁筱, 白彦军, 叶剑平. 金融工具创新与地方融资平台市场化改革——来自公募REITs政策试点的准自然实验[J].上海经济研究,2023(6). |
| [22] | 毛捷, 王梓旭, 柏金春. 政策引导与融资平台市场化转型[J].经济研究,2025(7). |
| [23] | 毛捷, 徐军伟. 地方融资平台公司的市场化转型研究——制度溯源、个性刻画与实现路径[J].财贸经济,2021(3). |
| [24] | 缪小林, 伏润民. 地方政府债务风险的内涵与生成: 一个文献综述及权责时空分离下的思考[J].经济学家,2013(8). |
| [25] | 邱志刚, 王子悦, 王卓. 地方政府债务置换与新增隐性债务——基于城投债发行规模与定价的分析[J].中国工业经济,2022(4). |
| [26] | 沈红波, 华凌昊, 张金清. 城投债发行与地方融资平台主动债务置换——基于银行授信视角[J].金融研究,2018(12). |
| [27] | 沈雨婷, 金洪飞. 中国地方政府债务风险预警体系研究——基于层次分析法与熵值法分析[J].当代财经,2019(6). |
| [28] | 佟岩, 赵泽与, 李鑫. 地方融资平台市场化转型与主动债务置换——基于持股上市公司的视角[J].中国工业经济,2024(5). |
| [29] | 王秋石, 万睿, 范文诚, 等. 地方融资平台整合重组、隐性担保预期与违约风险[J].当代财经,2024(2). |
| [30] | 徐军伟, 毛捷, 管星华. 地方政府隐性债务再认识——基于融资平台公司的精准界定和金融势能的视角[J].管理世界,2020(9). |
| [31] | 严宝玉, 方昕, 张柏杨. 融资平台市场化转型: 正本清源还是舍本逐末[J].财经科学,2020(8). |
| [32] | 颜色, 张沁萱. 财政监管对区县级城投平台融资方式的影响研究——基于私募债券发行数据的分析[J].财政研究,2023(4). |
| [33] | 郁芸君, 张一林, 陈卓, 等. 缓兵之计? 地方债务展期与隐性违约风险——来自地方融资平台“借新还旧”的经验证据[J].经济学(季刊),2022(3). |
| [34] | 张路. 地方债务扩张的政府策略——来自融资平台“城投债”发行的证据[J].中国工业经济,2020(2). |
| [35] | 张琦, 孙旭鹏. 政府审计独立性提升的治理效应——以审计机关人财物改革对公务接待行为的影响为例[J].会计研究,2021(1). |
| [36] | 郑方方, 曲岩, 王娟, 等. 数据资产赋能地方政府融资平台转型的内在机制与实现路径[J].财会通讯,2025(14). |
| [37] | 钟宁桦, 陈姗姗, 马惠娴, 等. 地方融资平台债务风险的演化——基于对“隐性担保”预期的测度[J].中国工业经济,2021(4). |
| [38] | 周博, 梁蕴佳, 赵绍阳. 地方债务化解与地区经济增长: 来自融资平台转型的证据[J].经济研究,2025(5). |
| [39] | 周靖祥. 中国社会与经济不平衡发展测度与治理方略研究[J].数量经济技术经济研究,2018(11). |
| [40] | 周雷, 吴文英, 周忠明, 等. 新常态下地方政府债务置换对银行的影响路径研究——以A省为例[J].金融理论与实践,2016(1). |
| [41] | 周黎安. 转型中的地方政府: 官员激励与治理[M]. 2版. 上海: 格致出版社, 上海三联书店, 上海人民出版社, 2017. |
| [42] | Goodspeed T J. Bailouts in a federation[J].International Tax and Public Finance,2002,9(4):409–421. |
| [43] | Laffont J J, Martimort D. The theory of incentives: The principal-agent model[M]. Princeton: Princeton University Press, 2002. |
| [44] | Ross S A. The determination of financial structure: The incentive-signalling approach[J].The Bell Journal of Economics,1977,8(1):23–40. |
| [45] | Stiglitz J E, Weiss A. Credit rationing in markets with imperfect information[J].The American Economic Review,1981,71(3):393–410. |
2.Institute of State Governance, Shandong University, Shandong Jinan 250100, China;
3.School of Public Finance & Taxation, Shandong University of Finance and Economics, Shandong Jinan 250014, China;
4.Wuhan Municipal Bureau of Statistics, Hubei Wuhan 430017, China