2026第52卷第9期


2. 中山大学 管理学院,广东 广州 510275
2. School of Business, Sun Yat-sen University, Guangzhou 510275, China
一、引 言
股份回购决策权力下放是我国资本市场权益端市场化改革的重要内容之一,2018年《公司法》修订后,我国A股上市公司股份回购活动实现快速发展,上市公司开展回购的积极性明显提升,管理层也对其寄予“救市”厚望。然而,当前国内外研究均未发现中国市场的股份回购能够为股东带来长期价值,仅观测到其存在短期市场反应(Manconi等,2019;顾小龙和辛宇,2022)。在短期效应的驱动下,股份回购反而可能侵害利益相关者权益,如引发内幕交易等机会主义行为(Cziraki等,2021;张梦瑜和谢德仁,2022),这与我国资本市场市场化改革的初衷相悖。因此,厘清股份回购的经济后果、明确其作用机制、梳理其适用情境,进而推动市场主体合理、适度运用这一财务工具,对于维护资本市场稳定、推进金融强国建设、更好服务实体经济高质量发展,具有重要的理论意义与现实价值。
本文以2010—2021年中国A股市场中纳入融资融券标的的上市公司为研究对象,将回购宣告日到回购完成日作为区间冲击,通过构建倾向得分匹配双重差分模型,对股份回购与卖空压力之间的因果关系进行了检验。研究发现,标的公司完成回购后,卖空压力相较于回购宣告前显著上升。这说明股份回购未必传递“好消息”,交易者为规避公司远期价格风险会增加卖空操作,进而加大卖空压力。阶段性分析显示,股份回购引发的市场卖空行为主要发生在2018年《公司法》修订之后,说明针对股份回购的政策性松绑并未完全实现维护市场价值的目标,实施股份回购公司的潜在风险被远期交易者捕捉。基于公司层面的异质性分析表明,过度负债、财务困境程度较高以及面临较强融资约束的公司在回购后承受了更大的卖空压力,这一结果为更合理运用股份回购这一财务工具提供了决策依据。
本文可能的研究贡献体现在:第一,本文提出股份回购作为一种金融工具并不天然具有优劣属性,在不同条件下会产生差异化经济后果,从而为合理、适度运用这一财务工具提供了理论依据。第二,以往关于我国股份回购微观影响的研究大多聚焦于股票市场或债券市场,从融资融券市场视角揭示投资者对股份回购反应的研究较为匮乏,而本文的研究为补充卖空机制对定价效率影响的相关经验证据提供了支撑。第三,本文通过构建区间冲击模型,有效规避了回购执行期间由技术操作引发的市场噪声问题。第四,本文从融资融券交易的视角刻画了股份回购中蕴含的潜在远期风险,识别出股份回购可能存在的风险溢出效应。本文研究结论对健全股份回购配套监管措施具有一定的启示意义。
二、文献综述与假说推导
(一)股份回购经济后果文献梳理
股份回购的信号效应(Comment和Jarrell,1991)已得到学界普遍认可,其最直观的经济后果是在短窗口期内拉抬股价,修正股价低估问题(Dittmar和Field,2015),这一结论在不同国家的实证检验中均得到验证(Manconi等,2019)。根据股利替代假说(Jagannathan等,2000),股份回购推动的股价上涨相当于向出售股份的投资者发放股利,未出售股份的投资者也可依托股价上涨获得“账面”财富。但如果仅为满足短期利益实施股份回购,反而可能挤占企业资源,不利于企业长期价值提升(Edmans等,2022),还会对企业环境与社会绩效产生负面影响(Wang等,2021;Vaupel等,2023)。Wang等(2021)研究发现,股份回购会导致资本支出和研发费用缩减,尽管该策略能够推高短期股价,但会造成企业长期托宾Q、盈利能力、增长能力和创新水平下降,同时内部人持股比例也会降低。
从我国的实际情况来看,股份回购对股价的拉抬作用普遍不具有可持续性,无法为股东带来长期价值提升(Manconi等,2019;顾小龙和辛宇,2022)。现有研究认为股份回购能够为股东带来长期持有收益,核心逻辑是回购会释放公司基本面的价值信息,推动公司股票重新定价(Ikenberry等,1995;Peyer和Vermaelen,2009;Dittmar和Field,2015),最终实现公司股价向合理区间回归。但中国市场存在特殊性:股份回购往往会在金融危机时期被监管机构用作“救市”工具(何瑛等,2014),带有明确的“护盘”目标。尤其是在回购管制放松后,大量研究指出上市公司常将股份回购用作规避股权质押平仓风险的工具(何威风等,2021;秦帅等,2021;王国俊等,2021;辛宇等,2023),使得股份回购呈现显著的短期性和临时性特征。同时,李曜和胡涛(2023)研究发现,上市公司实施公开市场股份回购会推高逆向选择成本,导致买卖价差扩大,最终造成股票流动性下降,其中,信息披露质量较差的上市公司,其公开市场股份回购对股票流动性的负向影响更加显著。顾小龙和许紫薇(2024)也发现,在财务风险较高的公司中,股份回购会推高资金成本。上述研究表明,脱离企业实际情况滥用股份回购传递的未必是“好消息”,反而预示公司基本面隐藏潜在风险,股份回购有可能成为一种“饮鸩止渴”的行为。
综上所述,股份回购能否发挥价值效应的关键在于公司估值与真实价值之间的偏离程度:当公司估值低于真实价值时,可借助股份回购的信号效应实现公司股价的重新定价,维护股东权益;但当公司估值虚高时,股份回购传递的未必是积极信号,反而可能是一种偏负面的信号,预示着公司发展前景并不乐观(李曜和赵凌,2013),回购完成后上市公司的长期绩效和股票市场表现也未必会明显好转(张浩和陈瀚斌,2023)。
(二)融资融券文献梳理
根据Karpoff和Lou(2010)的研究,相较于其他投资者,卖空交易者对公司的财务错报与违规行为更加敏锐,能加快公司负面信息的曝光速度,并通过卖空交易挤出股价泡沫,让股价维持在更能反映公司基本价值的水平。学界普遍将卖空机制界定为基于负面信息传递与交易的市场治理机制。已有研究表明,放松卖空约束能够抑制管理层的机会主义行为(李春涛等,2017)和公司盈余操纵行为(肖浩和孔爱国,2014),进而提升企业的信息披露质量(Karpoff和Lou,2010;陈晖丽和刘峰,2014;Li和Zhang,2015;李志生等,2017),推动股东改善企业内部治理(Massa等,2013),同时会对企业的非效率投资行为(靳庆鲁等,2015)、融资行为(顾乃康和周艳利,2017)以及创新决策行为(权小锋和尹洪英,2017)产生影响,还能抑制高管超额在职消费(褚剑和方军雄,2018),减弱大股东套利动机(侯青川等,2017),降低公司违规概率(孟庆斌等,2019)。
尽管不同国家证券市场的融资融券制度存在差异,但主流研究已形成一致观点:卖空机制作为承载负面信息传递与交易功能的市场治理机制,有助于优化资本市场运行效率,提升股价的信息含量,及时识别标的公司的潜在股价风险,矫正被高估的股价水平。
(三)假说提出
结合上述分析,股份回购既可能传递积极信号(Comment和Jarrell,1991;Jagannathan等,2000),实现公司股票的重新定价,维护股东权益(Dittmar和Field,2015);也可能仅为短期行为,挤占企业资源,不利于企业长期价值提升(Wang等,2021;Edmans等,2022)。因此,股份回购并不必然传递积极信号(李曜和赵凌,2013;张浩和陈瀚斌,2023),回购完成后公司发展前景也未必乐观。
综上所述,股份回购对公司股价的影响存在正反两种可能,使得融资融券市场中的投资者呈现两种截然不同的交易判断。据此,本文提出如下备择假说:
假说1:股份回购会导致标的股票的卖空压力增加。
假说2:股份回购会导致标的股票的卖空压力减少。
三、实证设计
(一)样本选择与研究设计
本文将2010年3月31日融资融券交易正式实施至2021年12月31日设定为研究区间,所有研究数据均来源于国泰安(CSMAR)数据库,其中股份回购数据以证券交易所公开竞价交易的相关内容作为研究样本。结合Wang等(2021)以及Vaupel等(2023)提出的回购挤占企业资源的逻辑,回购实施本身构成对企业实体经营的冲击。因此,本文将回购从宣告到实施完成的区间划定为冲击区间,
为构建双重差分模型,本文将发生股份回购的融资融券标的公司设定为处理组(Treat=1)。为尽可能避免双向固定效应模型中可能存在的“坏的控制组”问题(Goodman-Bacon,2021),即由于处理时点存在差异,较早接受处理的样本会成为较晚处理样本的控制组,进而可能产生估计偏误,本文对控制组做出严格定义,选取样本期内未发生股份回购的融资融券标的公司作为控制组(Treat=0),确保处理组在匹配控制组样本时不会匹配到曾经发生过回购的公司,随后分别在回购宣告时点和回购完成时点进行倾向得分匹配。为尽可能清晰地观测股份回购的影响,本文在月度频率上构建研究模型,将回购宣告时点前12个月设定为Post=0,回购完成时点后12个月设定为Post=1。Treat×Post为双重差分项,表示扣除时间趋势和个体趋势后股份回购的净效应。为避免窗口期重叠,本文要求同一公司连续两次回购宣告日或连续两次回购完成日的间隔不小于12个月。此外,本文还分别在3个月、6个月、9个月等多个时间区间进行了稳健性检验,所得结论保持一致。
(二)模型设定
1. 倾向得分匹配
本文分别在回购宣告时点和回购完成时点对发生股份回购的公司进行1︰1倾向得分匹配,匹配变量包括公司规模(lnTa)、资产负债率(Lev)、资产收益率(Roa)、市净率(Pb)、股票总市值(Mv)、前十大股东是否存在关联(Ir)、两职合一(Dual)、独立董事比例(Inboard)、两权分离度(Sep)、股票收益率(Return)以及机构投资者持股比例(Insti)。根据倾向得分的估计值,本文为每一个处理组的回购时点在样本期内未发生股份回购的公司中匹配对应时点,再基于该时点确定控制组的窗口期[−12,12]。同时,同一属性的匹配时点之间的间隔不少于12个月,以此避免窗口期重叠。
2. 双重差分模型
在匹配样本的基础上,本文采用如下双重差分模型检验股份回购对标的公司股票卖空压力的影响:
| $ S hor{t_{i,t}} = \alpha + {\beta _1}T rea{t_{i,t}} \times Pos{t_{i,t}} + \delta Control{s_{i,t}} + {I_t} + {T_i} + {\varepsilon _{it}} $ | (1) |
其中,Short是本文的被解释变量,衡量公司股票承受的卖空压力。该指标由月度的融券余额除以个股流通市值计算得到,反映每个月空头头寸占公司流通市值的比例。
Treat为股份回购虚拟变量,样本期内发生股份回购的公司取值为1,其他配对的控制组公司取值为0;Post为时间虚拟变量,回购宣告前12个月取值为0,回购后12个月取值为1;Treat×Post为双重差分项。
Controls为一系列控制变量,参考黎来芳和孙河涛(2019)、吕兆德和李霜(2019)以及张嘉兴等(2019)等关于融资融券的研究,本文控制了公司规模(lnTa)、资产负债率(Lev)、资产收益率(Roa)、市净率(Pb)、股票总市值(Mv)、流通股占比(Circle)、前十大股东是否存在关联(Ir)、两职合一(Dual)、独立董事比例(Inboard)、两权分离度(Sep)、股票收益率(Return)、机构投资者持股比例(Insti),同时控制了个体固定效应(I),并在月度频率上控制了时间固定效应(T)。所有连续变量均在1%的水平上进行了双边缩尾处理,为控制潜在的异方差问题,本文所有估计均采用稳健标准误。本文变量定义见表1。
| 变量类型 | 变量名称 | 变量符号 | 变量定义 |
| 卖空压力指标 | 融券卖出比例 | Short | 月度的融券余额除以个股流通市值 |
| 股份回购变量 | 回购公司 | Treat | 股份回购公司的虚拟变量,若公司在样本期内实施了股份回购则取值为1,否则为0 |
| 时间变量 | Post | 公司宣告实施股份回购之前的12个月取值为0,回购结束之后的12个月取值为1 | |
| 控制变量 | 个股回报率 | Return | 公司股票月收益率 |
| 市净率 | Pb | 公司季度市净率,等于每股市价除以每股净资产 | |
| 股票总市值 | Mv | 股票年交易额取自然对数 | |
| 流通股占比 | Circle | 流通股除以总股数 | |
| 股东关联 | Ir | 前十大股东是否存在关联,若存在关联则取值为1,否则为0 | |
| 两职合一 | Dual | 公司董事长与总经理是否兼任,若兼任则取值为1,否则为0 | |
| 资产规模 | lnTa | 期初总资产取自然对数 | |
| 资产负债率 | Lev | 期初负债除以总资产 | |
| 资产收益率 | Roa | 期初净利润除以总资产 | |
| 独立董事比例 | Inboard | 期初独立董事人数除以董事会人数 | |
| 两权分离 | Sep | 期初现金流权与控制权分离度之差 | |
| 机构投资者持股 | Insti | 期初机构投资者持股数量除以总股数 | |
| 分组变量 | 负债水平 | Exdebt | 过度负债,参考陆正飞等(2015)的研究,用实际负债率减去目标负债率表示 |
| 财务困境 | Zscore | 参考Altman(1968)的研究计算得到 | |
| 融资约束 | KZ | 参考Kaplan和Zingales(1997)的研究计算得到 | |
| 反向检验与 替代性指标 |
融资买入比例 | Long | 月度的融资余额除以个股流通市值 |
| 相对卖空压力 | SL | 融券余额占融资融券余额之和的比例 |
在式(1)中,本文重点关注Treat×Post的系数符号与显著性水平。若Treat×Post的系数显著为正,则说明融资融券交易者会在公司实施股份回购后卖空标的公司股票。同时,出于稳健性考虑,本文还引入卖空压力的反向指标——买入余额(多头头寸)变化(Long)开展辅助检验,并构建融券余额占融资融券总余额的比例(SL)作为稳健性检验指标。考虑到中国融资融券交易发展既不平衡也不对称,融资交易远比融券交易更为活跃;更重要的是,尽管存在融券交易机制,但卖空在实际操作中成本高昂(褚剑和方军雄,2016;田利辉和王可第,2019),且国内市场存在鼓励“做多”的制度与政策导向,因此上述替代指标仅作为辅助性检验指标。
四、实证结果分析
(一)双重差分回归分析
本文首先采用双重差分模型检验上市公司实施股份回购对融资融券市场的风险溢出效应。表2列(1)和列(2)为基准检验窗口,即回购前后12个月窗口期的回归结果。Treat×Post的系数在1%的水平上显著为正,说明实施股份回购后,标的公司股票的卖空压力增加;相较于匹配得到的控制组,样本公司股票确实承受了更大的卖空压力,反映出远期交易者并不看好公司回购后的股价表现,研究假说1得到验证,表明当前市场中股份回购的价值管理功能仍不完备。进一步地,为提升研究结果的稳健性,表2列(3)、列(4)和列(5)分别报告了回购前后9个月、6个月、3个月窗口期的回归结果。Treat×Post的系数在1%或5%的水平上显著为正,
| (1) | (2) | (3) | (4) | (5) | |
| Short | Short | Short | Short | Short | |
| 基准检验窗口 | 稳健性检验窗口 | ||||
| 窗口期 | [−12,12] | [−9,9] | [−6,6] | [−3,3] | |
| Treat×Post | |||||
| ( |
( |
( |
( |
( |
|
| 控制变量 | 未控制 | 控制 | 控制 | 控制 | 控制 |
| 个体固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 时间固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 |
| N | |||||
| adj. R2 | |||||
| F值 | |||||
| 注:回归中使用的是稳健标准误,括号内为p值,***、**和* 分别表示在1%、5%和10%的水平上显著。 | |||||
(二)因果关系识别
上述双重差分回归在一定程度上支持了研究变量之间的因果关系,但仍需满足平行趋势假设并进行安慰剂检验。
1. 平行趋势检验
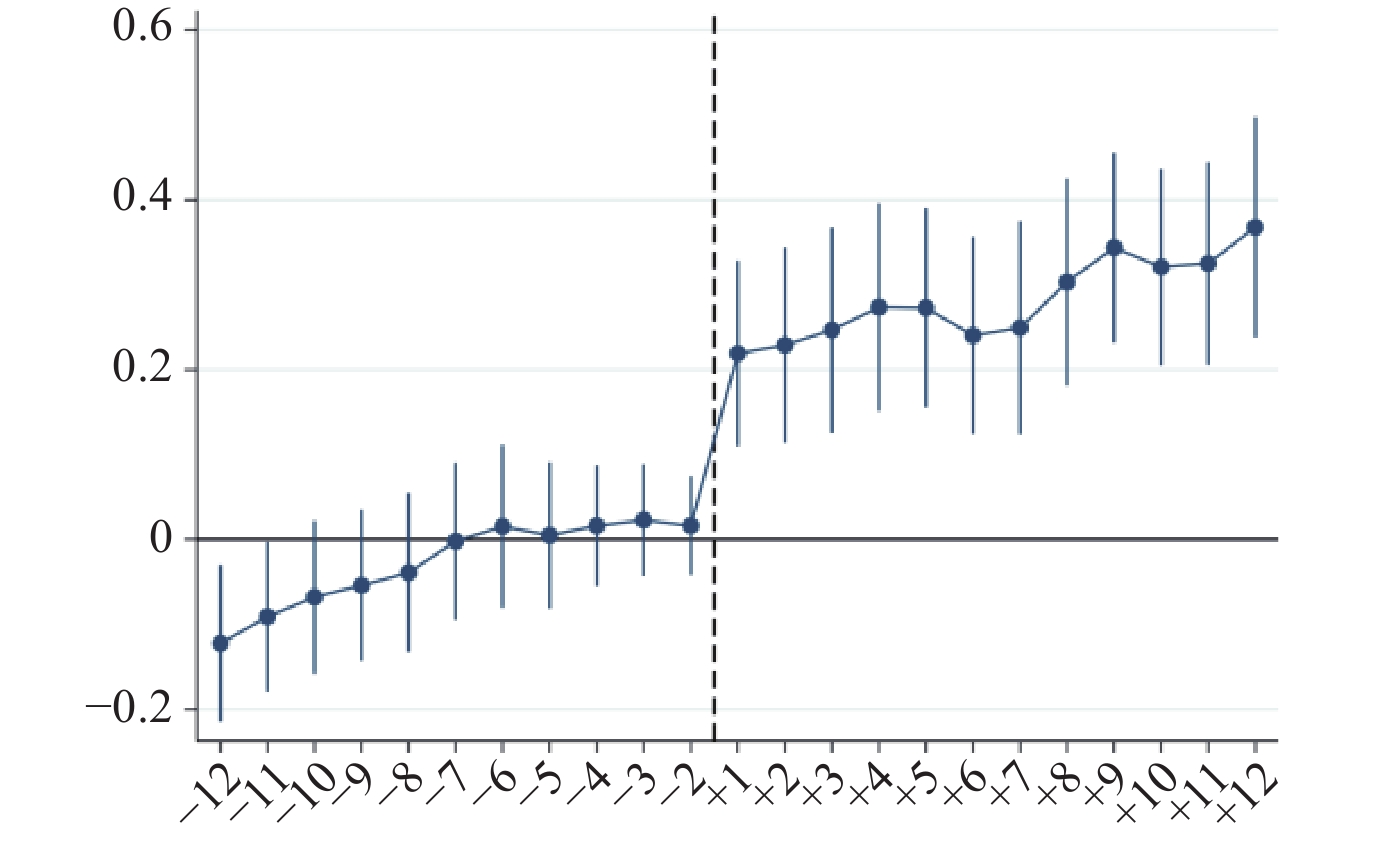
图1报告了标的公司卖空压力指标在各窗口时点的动态冲击结果。本文以−1期(即回购宣告日)作为基准期,在回归分析中对该期予以省略。从中可以看到,冲击后(回购完成后)12个月与冲击前(回购宣告前)12个月相比,卖空压力出现向上跳跃,且从+1期到+12期的系数均显著异于0;而在−12期到−2期区间内,除−12期显著低于0外,其他各期的卖空压力均在0值附近波动,说明在回购宣告之前,处理组与控制组之间基本满足平行趋势假设。
|
| 图 1 平行趋势动态冲击图 注:图中展示了95%置信区间;虚线为冲击期,其中−1期为基准期,予以省略。 |
2. 安慰剂检验
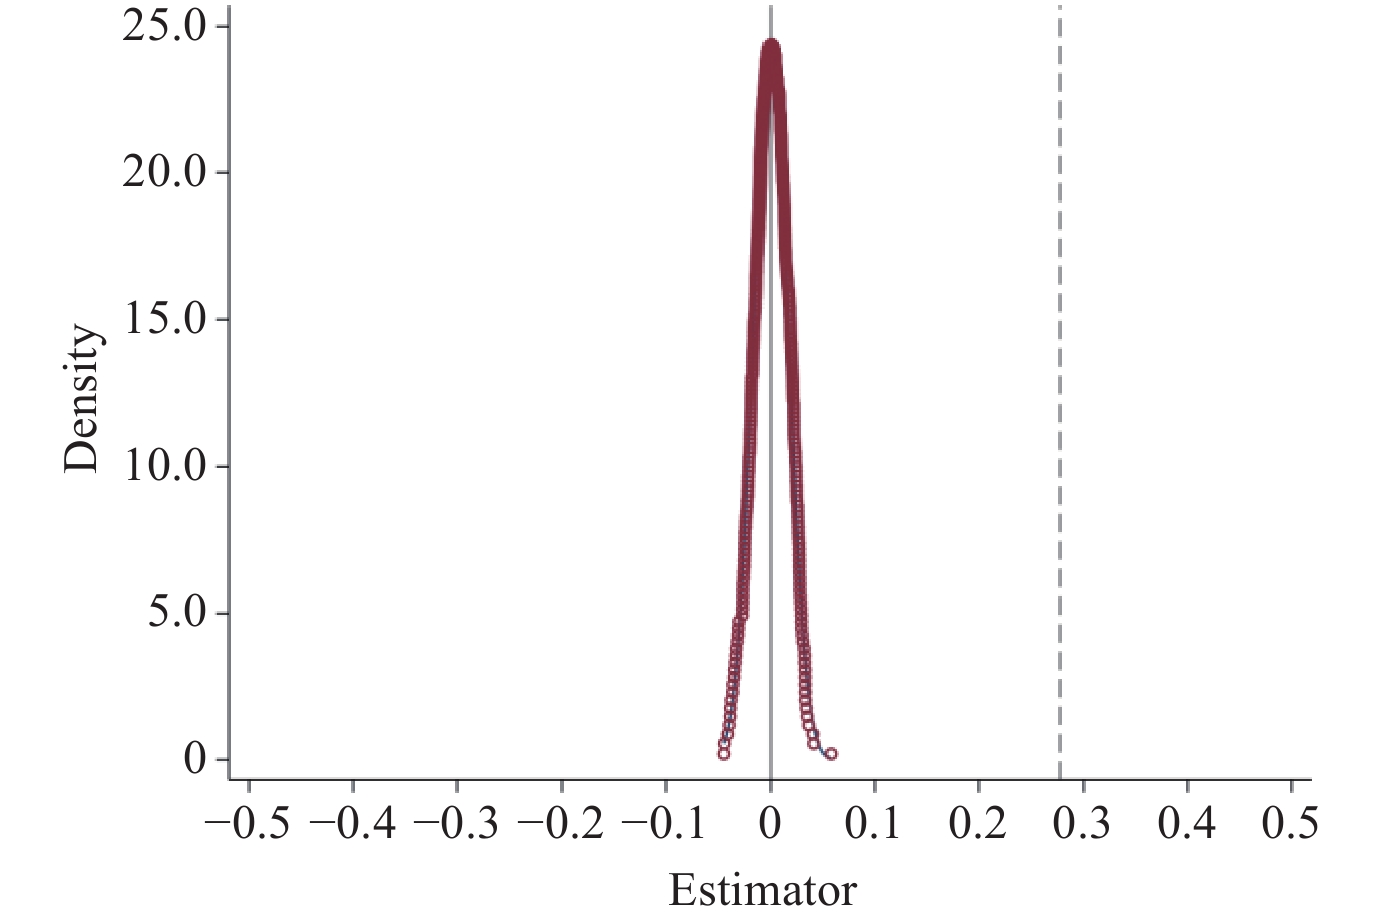
对上文结果的潜在质疑在于,股份回购的事件冲击并非严格外生,公司股票卖空压力的差异既可能由与股份回购事件相关的公司特征内生决定,也可能由其他外部冲击导致。鉴于此,本文参考周茂等(2016)的做法,通过安慰剂检验排除潜在的遗漏变量问题。本文采用Stata软件中的permute命令进行500次虚拟回购时点检验。如图2所示,虚线对应位置的0.2772是真实双重差分回归结果,即表2列(2)结果;而虚构回归的估计值
|
|
图 2
随机处理后的 |
(三)对双向固定效应异质性估计偏误的处理
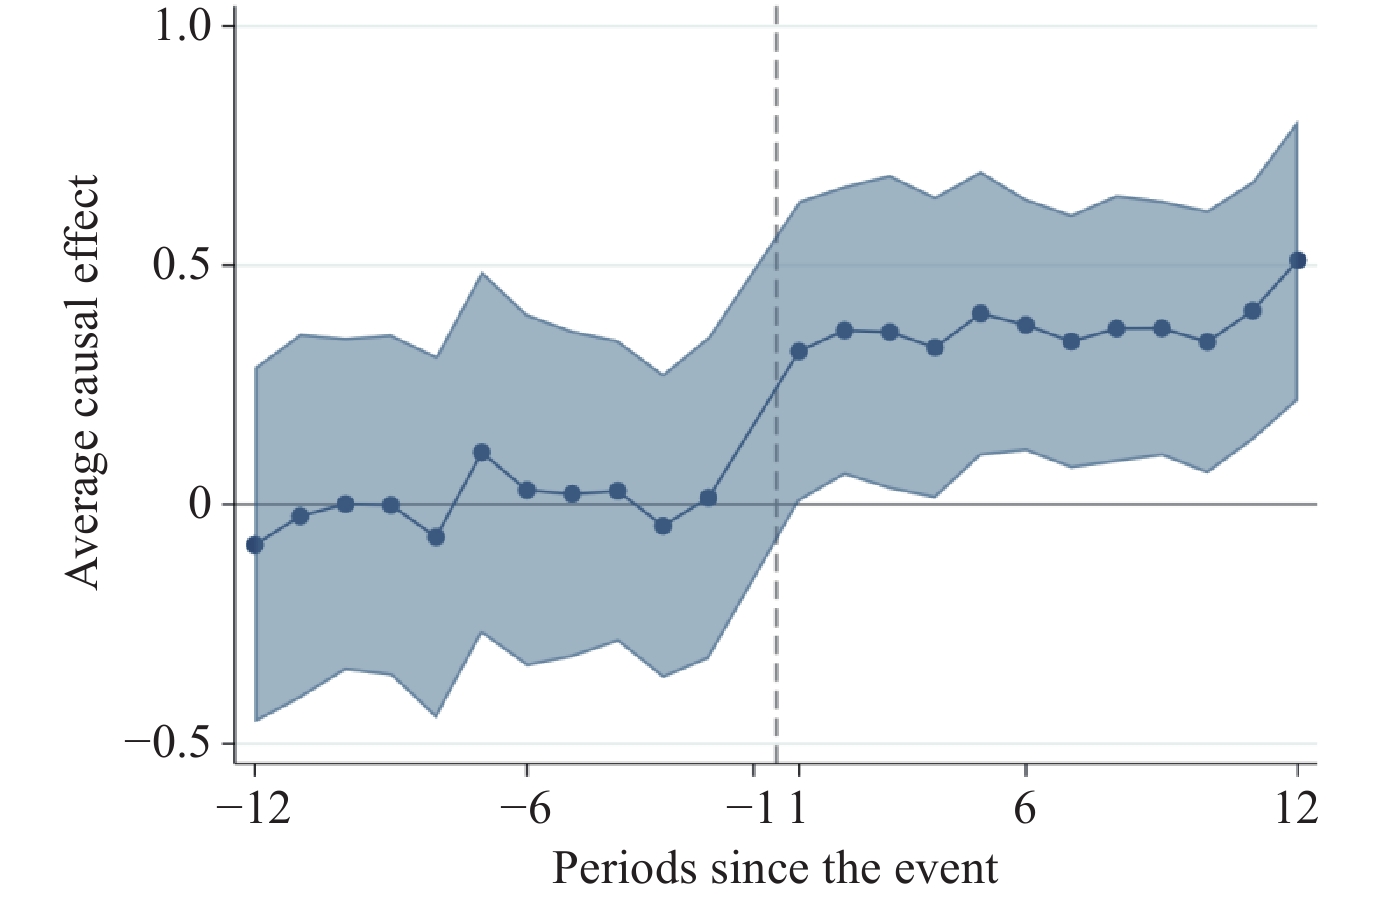
为进一步缓解潜在的估计偏误问题,本文参考Callaway和Sant’Anna(2021)的方法,使用Stata软件中的csdid命令实施双稳健DID估计,动态冲击结果见图3(使用Stata软件中的event_plot命令完成绘图)。可以看到,回购后的平均卖空指标基本上呈现显著上升的趋势,同时回购前处理组与控制组的卖空压力保持了较好的平行趋势,这为图1的结论提供了进一步的补充验证。
|
| 图 3 基于双稳健DID估计量的动态冲击图 注:图中展示了95%置信区间;虚线为冲击期,其中−1为基准期。 |
(四)其他稳健性检验
第一,本文将卖出交易的反向指标——融资买入余额(Long)纳入分析,并将卖空指标与买入指标同时纳入考量,构建融券余额占融资融券总余额的比例(SL),将其作为主检验的补充指标。如表3所示,回购后买入指标(Long)在1%的水平上显著减少,融券卖空余额占融资融券总余额的比例(SL)在回购后呈现上升趋势,且其显著性和影响力度随着回购完成时间的推移不断提升。
| 反向指标:Long | 替代变量:SL | |||||||
| (1) | (2) | (3) | (4) | (5) | (6) | (7) | (8) | |
| 窗口期 | [−12,12] | [−9,9] | [−6,6] | [−3,3] | [−12,12] | [−9,9] | [−6,6] | [−3,3] |
| Treat×Post | − |
− |
− |
− |
||||
| ( |
( |
( |
( |
( |
( |
( |
( |
|
| 控制变量 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 个体固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 时间固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 |
| N | ||||||||
| adj. R2 | ||||||||
| F值 | ||||||||
| 注:回归中使用的是稳健标准误,括号内为p值,***、**和* 分别表示在1%、5%和10%的水平上显著。 | ||||||||
第二,为规避公司股票数量变动对研究结论的干扰,本文进一步引入净卖出指标(Net Sell),该指标的计算公式为月度的融券卖出余额除以个股流通市值减去月度的融资买入余额除以个股流通市值。同时,本文新增控制变量流通股股数的自然对数(lnNshrn),以尽可能排除流通股数量带来的影响。表4结果显示,四个窗口期内的核心结论依然稳健。
| (1) | (2) | (3) | (4) | |
| Net Sell | Net Sell | Net Sell | Net Sell | |
| 窗口期 | [−12,12] | [−9,9] | [−6,6] | [−3,3] |
| Treat×Post | ||||
| ( |
( |
( |
( |
|
| lnNshrn | ||||
| ( |
( |
( |
( |
|
| Return | ||||
| ( |
( |
( |
( |
|
| Pb | ||||
| ( |
( |
( |
( |
|
| Mv | − |
− |
− |
− |
| ( |
( |
( |
( |
|
| Circle | ||||
| ( |
( |
( |
( |
|
| Ir | − |
− |
− |
|
| ( |
( |
( |
( |
|
| Dual | − |
− |
− |
− |
| ( |
( |
( |
( |
|
| lnTa | ||||
| ( |
( |
( |
( |
|
| Lev | − |
− |
− |
− |
| ( |
( |
( |
( |
|
| Roa | ||||
| ( |
( |
( |
( |
|
| Inboard | − |
− |
− |
− |
| ( |
( |
( |
( |
|
| Sep | ||||
| ( |
( |
( |
( |
|
| Insti | ||||
| ( |
( |
( |
( |
|
| 常数项 | − |
−1.1e+02*** | −1.0e+02*** | −1.0e+02* |
| ( |
( |
( |
( |
|
| 个体固定效应 | 控制 | 控制 | 控制 | 控制 |
| 时间固定效应 | 控制 | 控制 | 控制 | 控制 |
| N | ||||
| adj. R2 | ||||
| F值 | ||||
| 注:回归中使用的是稳健标准误,括号内为p值,***、**和*分别表示在1%、5%和10%的水平上显著。 | ||||
五、进一步分析
(一)分阶段检验
2018年《公司法》修订是我国股份回购政策放开的里程碑事件,在此之后,回购作为一种财务工具在A股市场得到了更为频繁的应用。但正如上文所述,若回购本身缺乏基本面实质利好信息的支撑,其蕴含的内部风险可能被知情交易者利用,从而引发机会主义套利行为,这种风险溢出效应在融资融券市场表现为标的股票遭到卖空。本文按照回购宣告年度将样本划分为2010—2017年和2019—2021年两个阶段,
表5结果显示,政策放开后(2019—2021年)共有
| (1) | (2) | (3) | |
| 2019—2021年 | 2010—2017年 | 2019年 | |
| Short | Short | Short | |
| Treat×Post | − |
||
| ( |
( |
( |
|
| 组间差异 | (1)−(2)= (3)−(2)= |
||
| 控制变量 | 控制 | 控制 | 控制 |
| 个体固定效应 | 控制 | 控制 | 控制 |
| 时间固定效应 | 控制 | 控制 | 控制 |
| N | |||
| adj. R2 | |||
| F值 | |||
| 注:回归中使用的是稳健标准误,括号内为p值,***、**和*分别表示在1%、5%和10%的水平上显著,组间差异检验报告了经过自抽样得到的经验p值。 | |||
(二)异质性检验
根据上文逻辑,标的公司实施股份回购后引发卖空压力上升,其本质在于融资融券交易者对标的公司未来价值持有负面判断,他们并不看好公司未来股价走势。而回购本身是企业主动减资、被动加杠杆的行为,无论会计核算如何处理,从基本面来看,回购实施都会带来资产与所有者权益的减少,以及被动杠杆提升所引发的破产成本上升(Kraus和Litzenberger,1973;Myers,1984)。若公司在回购阶段的杠杆水平已经过高,则更有可能触发Baxter(1967)提出的“毁灭风险”,导致公司未来价值大幅下滑。因此,当公司自身的财务风险已经处于较高水平时,基于短期目标开展的回购行为对公司远期价值的负面影响不容忽视。公司杠杆水平越高,过度负债问题越严重(钟宁桦等,2016),陷入财务困境的程度越深(DeAngelo等,2018;姜付秀和黄继承,2011),面临的融资约束越显著(刘晓光和刘元春,2019),对应承担的破产风险也就越高。据此,本文将分别以公司回购时点的杠杆水平、财务困境程度和融资约束水平作为分组检验依据,探究不同财务状况下公司实施回购的后果差异。
1. 基于杠杆水平的分组检验
考虑到高负债水平并不等同于过度负债(陆正飞等,2015),当公司过度负债问题较为严重时,破产风险会相应提升。据此,本文以公司的杠杆水平(Lev)为基础,参考陆正飞等(2015)的方法构建过度负债指标(Exdebt),随后依据处理组在匹配时点的均值水平,按照行业—年度中位数对样本分组,对高、低两组分别进行匹配,最终在各自匹配后的样本中进行回归检验。
表6报告了分组检验的结果,实证结果与理论预期保持了较好的一致性。列(1)和列(3)结果显示,当公司杠杆水平较高、过度负债问题较为严重时,股份回购会导致卖空压力显著上升。组间差异比较结果显示,列(1)和列(2)的差异不显著,说明无论杠杆水平高低,回购后卖空压力均可能上升,两组之间不存在显著差异。而列(3)和列(4)在10%的水平上存在组间差异,这一结果印证了高负债并不等同于过度负债的判断。在过度负债问题较为严重的情况下,基于短期目的开展的回购所带来的“毁灭风险”会更加突出,更有可能引发公司价值毁损。
| (1) | (2) | (3) | (4) | |
| 杠杆水平高 | 杠杆水平低 | 过度负债水平高 | 过度负债水平低 | |
| Short | Short | Short | Short | |
| Treat×Post | ||||
| ( |
( |
( |
( |
|
| 组间差异 (高−低) |
||||
| (0.128) | (0.060) | |||
| 控制变量 | 控制 | 控制 | 控制 | 控制 |
| 个体固定效应 | 控制 | 控制 | 控制 | 控制 |
| 时间固定效应 | 控制 | 控制 | 控制 | 控制 |
| N | ||||
| adj. R2 | ||||
| F值 | ||||
| 注:回归中使用的是稳健标准误,括号内为p值,***、**和*分别表示在1%、5%和10%的水平上显著,组间差异检验报告了经过自抽样得到的经验p值。 | ||||
2. 基于财务困境和融资约束的分组检验
本文采用Altman(1968)构建的Zscore指标作为财务困境的代理变量,该指标的判定规则为:Zscore>2.67时代表公司财务状况良好,发生破产的可能性较低;Zscore<1.81时代表公司已陷入财务困境,潜藏破产危机。本文分别以2.67和1.81作为临界值对实施回购的公司进行分组,再对两组样本分别进行匹配,最终得到财务困境程度不同的两个样本组。两组的回归结果如表7列(1)和列(2)所示,较好地支持了本文的理论预期:当Zscore低于1.81、面临较高程度的财务困境且破产风险较大时,标的公司完成股票回购后卖空压力显著增加;而当Zscore大于2.67、公司财务状况良好时,卖空压力未发生显著变化。
| Zscore | KZ指数 | |||
| (1) | (2) | (3) | (4) | |
| 财务困境程度高 | 财务困境程度低 | 融资约束程度高 | 融资约束程度低 | |
| Short | Short | Short | Short | |
| Treat×Post | ||||
| ( |
( |
( |
( |
|
| 组间差异 (高−低) |
||||
| (0.107) | (0.000) | |||
| 控制变量 | 控制 | 控制 | 控制 | 控制 |
| 个体固定效应 | 控制 | 控制 | 控制 | 控制 |
| 时间固定效应 | 控制 | 控制 | 控制 | 控制 |
| N | ||||
| adj. R2 | ||||
| F值 | ||||
| 注:回归中使用的是稳健标准误,括号内为p值,***、**和*分别表示在1%、5%和10%的水平上显著,组间差异检验报告了经过自抽样得到的经验p值。 | ||||
借鉴Kaplan和Zingales(1997)的思想,参考谭跃和夏芳(2011)以及魏志华等(2014)的方法,本文构建了KZ指数,并依据处理组在匹配时点的均值水平,以行业—年度2/3分位数和1/3分位数为分界点,将样本分为高、中、低三组,然后取高、低两组分别进行匹配,最终在各自匹配后的样本中进行回归检验。表7列(3)和列(4)结果显示,当公司的融资约束程度较高时,回购后杠杆水平的叠加并不被市场交易者看好,卖空压力会显著上升;而当融资约束程度较低时,并未观测到显著的结果。组间差异检验显示,两组的回归系数在1%的水平上存在显著差异。这一结果从融资约束的角度进一步支持了破产风险假说,也说明股份回购与卖空压力之间的关系存在状态依存特征。
上述结果从正反两方面呈现了不同财务风险条件下实施股份回购的经济后果,说明股份回购作为一种财务工具,需要结合企业自身实际情况合理、适度运用。
上述分组检验的结果符合破产风险假说,无论是杠杆水平、财务困境还是融资约束,都是对公司潜在破产风险的衡量指标。在保持其他条件不变的情况下,当公司财务状况不佳时,回购引发的杠杆叠加会对公司价值产生更为显著的负面影响。
(三)补充检验
本文进一步检验了公司完成股份回购后长期持有标的股票的超额收益(BHAR)。检验结果显示,回购完成后12个月内,持有股票的平均超额收益为−3.1%,且在5%的水平上显著,其中股价下跌的概率(即BHAR小于0的样本占比)为62.70%。这一结果进一步加强了本文的研究逻辑:股份回购拉动的短期股价上涨并不具备可持续性,因此回购完成后标的股票可能会面临更大的卖空压力。
六、结论和启示
本文研究表明,在当前资本市场中,股份回购仅具备短期价格效应,其价值管理功能仍不完备,回购完成后标的公司股票会面临更大的卖空压力,这一特征在2018年《公司法》修订(即股份回购政策放松)后体现得更为明显。因此,脱离企业实际情况的股份回购未必是“好消息”,反而有可能成为公司潜在风险的信号。基于破产风险假说(Baxter,1967),本文进一步发现,当公司杠杆水平较高、过度负债严重、财务困境程度较高、融资约束程度较高时,回购后卖空压力上升的特征体现得更加显著,说明在财务状况不佳的情况下实施回购无法获得市场交易者的认可。因此,股份回购作为一种财务工具,只有在企业财务状况良好时实施,才有助于充分发挥其价值管理功能,更好地保护投资者利益。对监管当局而言,应重点强调股份回购环节的投资者利益保护,尤其是要防范股份回购沦为价格操纵与套利的工具;从政策层面来看,应对发起股份回购的公司在公司治理与负债水平方面提出必要要求;在企业实践层面,公司应重视自身基本面的价值提升,避免出于短期目的开展投机行为、过度依赖股份回购拉抬股价。
本文研究存在一些不足之处,未来可更多从市场环境因素(如宏观经济条件、行业特性等)切入,进一步深化考察不同条件下股份回购的经济后果;此外,还可从更多维度展开研究,如基于年度数据,从公司基本面视角考察股份回购对公司投资与融资决策的影响,从而更全面地评估股份回购的经济后果。这有助于更加深入地认识股份回购这一财务工具,为政策制定与企业财务实践提供参考。
| [1] | 陈晖丽, 刘峰. 融资融券的治理效应研究——基于公司盈余管理的视角[J]. 会计研究, 2014(9): 45–52. DOI:10.3969/j.issn.1003-2886.2014.09.006 |
| [2] | 褚剑, 方军雄. 卖空约束放松与高管超额在职消费[J]. 金融学季刊, 2018(3): 28–48. |
| [3] | 褚剑, 方军雄. 中国式融资融券制度安排与股价崩盘风险的恶化[J]. 经济研究, 2016(5): 143–158. |
| [4] | 顾乃康, 周艳利. 卖空的事前威慑、公司治理与企业融资行为——基于融资融券制度的准自然实验检验[J]. 管理世界, 2017(2): 120–134. |
| [5] | 顾小龙, 辛宇. 中国式股份回购: 制度变迁、结构特征与类型辨析[J]. 中山大学学报(社会科学版), 2022(1): 195–206. |
| [6] | 顾小龙, 许紫薇. 股份回购与公司资金成本: 财务风险视角[J]. 南京审计大学学报, 2024(3): 50–61. DOI:10.3969/j.issn.1672-8750.2024.03.005 |
| [7] | 何威风, 李思昊, 周子露. 控股股东股权质押与股份回购[J]. 中国软科学, 2021(7): 106–119. DOI:10.3969/j.issn.1002-9753.2021.07.011 |
| [8] | 何瑛, 李娇, 黄洁. 上市公司股份回购的内在特质、经济后果与管理反应[J]. 经济与管理研究, 2014(11): 55–62. DOI:10.3969/j.issn.1000-7636.2014.11.008 |
| [9] | 侯青川, 靳庆鲁, 苏玲, 等. 放松卖空管制与大股东“掏空”[J]. 经济学(季刊), 2017(3): 1143–1172. |
| [10] | 姜付秀, 黄继承. 市场化进程与资本结构动态调整[J]. 管理世界, 2011(3): 124–134. |
| [11] | 靳庆鲁, 侯青川, 李刚, 等. 放松卖空管制、公司投资决策与期权价值[J]. 经济研究, 2015(10): 76–88. |
| [12] | 李春涛, 刘贝贝, 周鹏. 卖空与信息披露: 融券准自然实验的证据[J]. 金融研究, 2017(9): 130–145. |
| [13] | 黎来芳, 孙河涛. 企业战略激进度与融券卖空规模[J]. 中央财经大学学报, 2019(2): 74–84. |
| [14] | 李曜, 胡涛. 股份回购如何影响股票流动性? [J]. 证券市场导报, 2023(2): 51–61. DOI:10.3969/j.issn.1005-1589.2023.2.zqscdb202302005 |
| [15] | 李曜, 赵凌. 股份回购宣告前后的上市公司盈余管理行为研究[J]. 上海财经大学学报, 2013(1): 82–90. |
| [16] | 李志生, 李好, 马伟力, 等. 融资融券交易的信息治理效应[J]. 经济研究, 2017(11): 150–164. |
| [17] | 刘晓光, 刘元春. 杠杆率、短债长用与企业表现[J]. 经济研究, 2019(7): 127–141. |
| [18] | 陆正飞, 何捷, 窦欢. 谁更过度负债: 国有还是非国有企业? [J]. 经济研究, 2015(12): 54–67. |
| [19] | 吕兆德, 李霜. 会计稳健性抑制卖空了吗? ——基于企业风险和会计稳健性时序特征的分析[J]. 北京工商大学学报(社会科学版), 2019(3): 84–94. |
| [20] | 孟庆斌, 邹洋, 侯德帅. 卖空机制能抑制上市公司违规吗? [J]. 经济研究, 2019(6): 89–105. |
| [21] | 秦帅, 谭劲松, 谭燕. 控股股东股权质押: 上市公司股份回购动因[J]. 会计研究, 2021(12): 95–106. DOI:10.3969/j.issn.1003-2886.2021.12.007 |
| [22] | 权小锋, 尹洪英. 中国式卖空机制与公司创新——基于融资融券分步扩容的自然实验[J]. 管理世界, 2017(1): 128–144. |
| [23] | 谭跃, 夏芳. 股价与中国上市公司投资——盈余管理与投资者情绪的交叉研究[J]. 会计研究, 2011(8): 30–39. DOI:10.3969/j.issn.1003-2886.2011.08.005 |
| [24] | 田利辉, 王可第. “罪魁祸首”还是“替罪羊”? ——中国式融资融券与管理层短视[J]. 经济评论, 2019(1): 106–120. |
| [25] | 王国俊, 王跃堂, 杨云逍. 控股股东股权质押与上市公司股份回购政策选择[J]. 东南大学学报(哲学社会科学版), 2021(4): 93–102. DOI:10.3969/j.issn.1671-511X.2021.04.012 |
| [26] | 魏志华, 曾爱民, 李博. 金融生态环境与企业融资约束——基于中国上市公司的实证研究[J]. 会计研究, 2014(5): 73–80. DOI:10.3969/j.issn.1003-2886.2014.05.009 |
| [27] | 肖浩, 孔爱国. 融资融券对股价特质性波动的影响机理研究: 基于双重差分模型的检验[J]. 管理世界, 2014(8): 30–43. |
| [28] | 辛宇, 吴楚仪, 顾小龙. 股份回购: 半途而废还是有始有终? ——大股东股权质押视角[J]. 会计与经济研究, 2023(1): 3–22. |
| [29] | 张浩, 陈瀚斌. 市值管理还是价值判断? ——股权质押情境下上市公司股份回购动机研究[J]. 南开经济研究, 2023(1): 135–152. |
| [30] | 张嘉兴, 杨金坤, 孙磊华. 会计信息质量低的公司被做空了吗? [J]. 中央财经大学学报, 2019(3): 70–84. |
| [31] | 张梦瑜, 谢德仁. 股份回购新规能更好地保护投资者吗? ——基于股份回购预案市场反应视角[J]. 管理评论, 2022(3): 3–18. DOI:10.3969/j.issn.1003-1952.2022.3.glpl202203001 |
| [32] | 钟宁桦, 刘志阔, 何嘉鑫, 等. 我国企业债务的结构性问题[J]. 经济研究, 2016(7): 102–117. |
| [33] | 周茂, 陆毅, 符大海. 贸易自由化与中国产业升级: 事实与机制[J]. 世界经济, 2016(10): 78–102. |
| [34] | Altman E I. Financial ratios, discriminant analysis and the prediction of corporate bankruptcy[J]. The Journal of Finance, 1968, 23(4): 589–609. DOI:10.1111/j.1540-6261.1968.tb00843.x |
| [35] | Baxter N D. Leverage, risk of ruin and the cost of capital[J]. The Journal of Finance, 1967, 22(3): 395–403. |
| [36] | Callaway B, Sant’Anna P H C. Difference-in-Differences with multiple time periods[J]. Journal of Econometrics, 2021, 225(2): 200–230. DOI:10.1016/j.jeconom.2020.12.001 |
| [37] | Comment R, Jarrell G A. The relative signalling power of Dutch-auction and fixed-price self-tender offers and open-market share repurchases[J]. The Journal of Finance, 1991, 46(4): 1243–1271. |
| [38] | Cziraki P, Lyandres E, Michaely R. What do insiders know? Evidence from insider trading around share repurchases and SEOs[J]. Journal of Corporate Finance, 2021, 66: 101544. DOI:10.1016/j.jcorpfin.2019.101544 |
| [39] | DeAngelo H, Gonçalves A S, Stulz R M. Corporate deleveraging and financial flexibility[J]. The Review of Financial Studies, 2018, 31(8): 3122–3174. DOI:10.1093/rfs/hhx147 |
| [40] | Dittmar A, Field L C. Can managers time the market? Evidence using repurchase price data[J]. Journal of Financial Economics, 2015, 115(2): 261–282. DOI:10.1016/j.jfineco.2014.09.007 |
| [41] | Edmans A, Fang V W, Huang A H. The long-term consequences of short-term incentives[J]. Journal of Accounting Research, 2022, 60(3): 1007–1046. DOI:10.1111/1475-679X.12410 |
| [42] | Goodman-Bacon A. Difference-in-differences with variation in treatment timing[J]. Journal of Econometrics, 2021, 225(2): 254–277. DOI:10.1016/j.jeconom.2021.03.014 |
| [43] | Ikenberry D, Lakonishok J, Vermaelen T. Market underreaction to open market share repurchases[J]. Journal of Financial Economics, 1995, 39(2−3): 181–208. DOI:10.1016/0304-405X(95)00826-Z |
| [44] | Jagannathan M, Stephens C P, Weisbach M S. Financial flexibility and the choice between dividends and stock repurchases[J]. Journal of Financial Economics, 2000, 57(3): 355–384. DOI:10.1016/S0304-405X(00)00061-1 |
| [45] | Kaplan S N, Zingales L. Do investment-cash flow sensitivities provide useful measures of financing constraints?[J]. The Quarterly Journal of Economics, 1997, 112(1): 169–215. DOI:10.1162/003355397555163 |
| [46] | Karpoff J M, Lou X X. Short sellers and financial misconduct[J]. The Journal of Finance, 2010, 65(5): 1879–1913. DOI:10.1111/j.1540-6261.2010.01597.x |
| [47] | Kraus A, Litzenberger R H. A state-preference model of optimal financial leverage[J]. The Journal of Finance, 1973, 28(4): 911–922. |
| [48] | Li Y H, Zhang L D. Short selling pressure, stock price behavior, and management forecast precision: Evidence from a natural experiment[J]. Journal of Accounting Research, 2015, 53(1): 79–117. DOI:10.1111/1475-679X.12068 |
| [49] | Manconi A, Peyer U, Vermaelen T. Are buybacks good for long-term shareholder value? Evidence from buybacks around the world[J]. Journal of Financial and Quantitative Analysis, 2019, 54(5): 1899–1935. DOI:10.1017/S0022109018000984 |
| [50] | Massa M, Zhang B H, Zhang H. Governance through threat: Does short selling improve internal governance?[J]. SSRN Electronic Journal, 2013. |
| [51] | Myers S C. The capital structure puzzle[J]. The Journal of Finance, 1984, 39(3): 575–592. DOI:10.2307/2327916 |
| [52] | Peyer U, Vermaelen T. The nature and persistence of buyback anomalies[J]. The Review of Financial Studies, 2009, 22(4): 1693–1745. DOI:10.1093/rfs/hhn024 |
| [53] | Vaupel M, Bendig D, Fischer-Kreer D, et al. The role of share repurchases for firms’ social and environmental sustainability[J]. Journal of Business Ethics, 2023, 183(2): 401–428. DOI:10.1007/s10551-022-05076-3 |
| [54] | Wang Z G, Yin Q E, Yu L P. Real effects of share repurchases legalization on corporate behaviors[J]. Journal of Financial Economics, 2021, 140(1): 197–219. DOI:10.1016/j.jfineco.2020.10.008 |