2026第52卷第9期


2. 宁波大学 商学院,浙江 宁波 315211;
3. 浙江工商大学 金融学院,浙江 杭州 310018
2. Business School, Ningbo University, Ningbo 315211, China;
3. School of Finance, Zhejiang Gongshang University, Hangzhou 310018, China
一、引 言
推动要素资源在更大空间范围内有序流动和高效配置是建设全国统一大市场的内在要求。然而,我国地区间长期存在要素市场分割问题,阻碍了资本自由流动和跨地区有效配置。随着要素市场化改革不断深化,要素流动的制度性障碍有所弱化(李华和王爱爱,2025),但资本要素市场分割现象仍未得到根本消除(刘志彪和孔令池,2021)。因此,如何进一步破除资本跨地区流动障碍并提高其空间配置效率,是推动全国统一大市场建设的重要议题。
跨地区投资是资本流动的重要表现形式。与本地投资相比,异地投资者进入陌生地区通常会遇到信息不对称、本地关系网络缺乏和信任基础薄弱等问题,从而产生更高的信息成本与交易成本(杨继彬等,2021)。现有研究主要从完善正式制度和优化市场环境等角度,考察市场一体化建设、交通基础设施改善和公共信息开放对降低企业跨地区投资摩擦的作用(何凡等,2024;单亦轲和蒋伟杰,2025;文雯等,2025),但较少关注人口流动所形成的社会联系如何影响跨地区投资。
近年来,我国人口流动规模持续扩大。第七次全国人口普查数据显示,流动人口数量约为3.76亿,占全国总人口的26.6%。
为回答上述问题,本文基于2010年全国1%人口抽样调查数据,利用流动人口籍贯信息识别来源地与目的地之间的人口流动联系。考虑到同乡关系具有较强的地域属性,且区县数据能够更准确地刻画基于方言、习俗和文化传统差异形成的地缘联系,本文进一步在区县级层面构造同乡网络指标。同时,本文利用2010—2022年全国企业工商注册登记数据中披露的股东信息及其出资金额,测算异地新设企业数量与出资金额。本文研究发现,同乡网络规模扩大显著提高了来源地对目的地的跨地区投资。本文进一步引入户籍制度改革冲击,研究发现在人口流动约束放松后,同乡网络对跨地区投资的促进作用明显增强。
本文从信息供给和群际信任强化两方面解释同乡网络的作用机制。第一,同乡网络通过弥补市场信息供给不足,从而促进跨地区投资,并且在信息透明度较低的行业中该作用更为明显。第二,同乡网络通过缓解目的地对来源地信任不足,从而促进跨地区投资,并且在同乡圈层内部信任程度较高、声誉约束较强的情形下该作用更为显著。异质性分析表明,同乡网络的作用在不同群体和投资情境中存在明显差异。从同乡群体特征看,从事高技能及管理型职业、受教育水平较高、迁移时间较长以及因社会型原因迁移的同乡群体,在推动资本跨地区流动中发挥了更大作用;从行业特征和投资流向看,同乡网络在市场摩擦较大的行业以及由较发达地区流向欠发达地区的异地投资中发挥了更强的促进作用;从事后绩效来看,同乡网络能够提高跨地区投资企业的资产回报率,并降低其破产风险。
相较于现有文献,本文边际贡献主要体现在以下三个方面:
第一,本文拓展了人口迁移与资本空间配置联动效应的研究。现有关于要素市场一体化的研究,多从政策牵引、交通设施、法律制度和数字基础设施等角度考察单一要素跨地区流动的制度条件(吴滋润等,2024;陈勇兵等,2025;单亦轲和蒋伟杰,2025);部分文献开始关注人口迁移通过改变劳动力供给和要素相对价格,影响资本空间配置(李逸飞等,2025)。与上述研究不同,本文从地缘性社会关系角度,揭示了人口迁移影响资本跨地区流动的机制,为理解要素之间空间配置的联动机制提供了新视角。
第二,本文丰富了国内人口迁移影响地区间经济联系的研究。既有文献考察了跨国移民对当今人口流动、国际贸易和对外直接投资的持续影响(Parsons和Vézina,2018;Burchardi等,2019;Bredtmann等,2020;张峰等,2026);部分研究发现国内人口迁移对产品跨地区贸易也具有重要作用(张鹏龙和韩天阔,2023)。本文从资本要素流动视角,考察同乡网络对跨地区投资的影响,为理解国内人口迁移如何塑造资本跨地区流动提供了新的经验证据。
第三,本文丰富了非正式制度影响资本跨地区流动的作用机制研究。现有文献表明,社会信任不足、方言差异和姓氏距离等非正式制度因素通过增加信息摩擦和交易成本阻碍了资本跨地区流动(杨继彬等,2021;Jiang等,2024;刘毓芸等,2024);以异地商会为代表的正式社会关系能够通过资源供给与信任支持促进企业跨地区发展(曹春方和贾凡胜,2020;廖佳等,2022)。不同于上述文献,本文关注同乡网络这一非正式地缘性社会关系,揭示其改善异地信息供给不足和群际信任障碍等问题的作用机制。
二、文献综述与理论分析
(一) 文献综述
中国经济拥有较大规模市场优势,然而,市场分割会影响该优势的发挥。与本文相关的一类文献是关于资本跨地区流动影响因素的研究。影响因素大致可分为自然地理、正式制度以及非正式制度因素。首先,地理距离引起的信息成本会阻碍资本跨地区流动。从事前角度来看,地理距离增加提高了信息搜寻成本并降低投资预期收益,从而削弱异地投资者的投资动机(Pellegrino等,2025);从事后角度来看,地理距离还会增加母公司对异地子公司的沟通与监督成本,导致跨地区投资风险上升,进而抑制资本流动(Blonigen等,2020);从治理角度来看,完善交通与数字基础设施有利于减少信息不对称并降低通勤成本,从而促进资本跨地区流动(单亦轲和蒋伟杰,2025;刘秉镰等,2025;孙伟增等,2025)。其次,行政干预、司法环境等正式制度会影响跨地区投资水平。对于行政干预来说,地方政府为提高辖区经济增速,通过给予企业税收优惠来吸引资本流入(陈勇兵等,2025),同时可能采取相关措施限制本地企业向外扩张(范子英和周小昶,2022;王媛和唐为,2023);对于司法环境来说,现有文献表明中国司法审判中存在“本地偏好”现象(才国伟等,2024),而公平公正的司法保障能够降低契约执行成本,从而促进企业跨地区投资(宋小宁等,2023;吴滋润等,2024)。最后,方言、同乡情谊和社会关系等非正式制度也会影响资本跨地区流动。刘毓芸等(2024)指出方言差异会提高双方信息成本,抑制企业地理边界扩张;曹春方等(2018)研究表明上市公司CEO在跨地区投资决策中存在“家乡偏好”;曹春方和贾凡胜(2020)发现,异地商会提供了资源共享平台,从而促进上市公司跨地区投资。
与本文相关的另一类文献是移民网络的经济效应研究。从产品市场来看,移民人口会向原籍地传递居住地市场信息,从而促进两地贸易(Parsons和Vézina,2018);移民者对家乡产品的特殊偏好也能够提升原籍地产品的出口(张鹏龙和韩天阔,2023)。从劳动要素市场来看,移民者能够通过同乡等社会网络在工作和经济方面得到帮助(张春泥和谢宇,2013;余毅翔和郭萌萌,2024),从而选择向拥有更大社会网络的地区迁移(Bredtmann等,2020;Blumenstock等,2025)。从技术要素市场来看,一方面,移民网络会促进知识流动,加强原籍地与居住地的合作创新(D’Ambrosio等,2019);另一方面,人口流动还会降低交易成本,从而提高专利异地转让的可能性(马俊峰和徐子尧,2025)。从资本要素市场来看,移民者能够在居住地传递其家乡的投资信息,从而促进居住地对原籍地的投资(Javorcik等,2011)。
(二) 理论分析
根据投资区位理论,地区间投资回报差异是资本跨地区流动的核心因素。某一地区较高的投资回报会吸引外地资本流入,最终推动不同地区投资收益趋于均衡。然而,资本跨地区流动受到信息搜寻、契约执行和事后治理等环节交易成本的制约。一般而言,外地投资者获取目的地市场环境、制度规则和交易对象等信息的成本相对较高(孙文莉等,2025;Pellegrino等,2025),这导致外地投资者与本地投资者对相同项目的真实收益和潜在风险形成不同预期。此外,外地投资者通常缺乏本地社会关系和信任基础,从而增加交易双方在契约谈判和履约监督过程中产生的成本(杨继彬等,2021)。而根据社会嵌入理论,投资者能够通过嵌入特定社会关系网络来缓解进入陌生市场时面临的“外来者劣势”。同乡网络以共同籍贯和地缘身份为纽带,这是连接来源地与目的地之间的重要社会关系。来源地投资者能够借助同乡网络获取目的地市场信息,并依托同乡网络降低与当地交易主体合作的不确定性,从而缓解跨地区投资中的信息摩擦和信任障碍问题。
从信息供给角度来看,异地投资者可从市场化途径和非市场化途径获取目的地信息。市场化途径主要依赖价格信号、公开资料、实地考察和专业中介服务,非市场化途径则依托社会关系网络中的信息交流与经验传递。随着地理距离和社会距离的增加,来源地投资者接触目的地市场信息的机会减少,通过市场化渠道获取信息的成本上升,因而可能更加依赖非市场化渠道(曹春方和贾凡胜,2020)。同乡群体能够在网络内部进行信息交流,并向来源地投资者传递目的地产业基础、市场需求、政策环境及投资机会等内容(廖佳等,2022)。此外,来源地投资者也能够借助同乡网络成员对相关信息进行多方核实,降低单一信息来源带来的误判风险。因此,同乡网络在市场化信息渠道不充分时提供替代性信息来源,能够降低来源地投资者的信息搜寻和风险识别成本,进而促进资本跨地区流动。
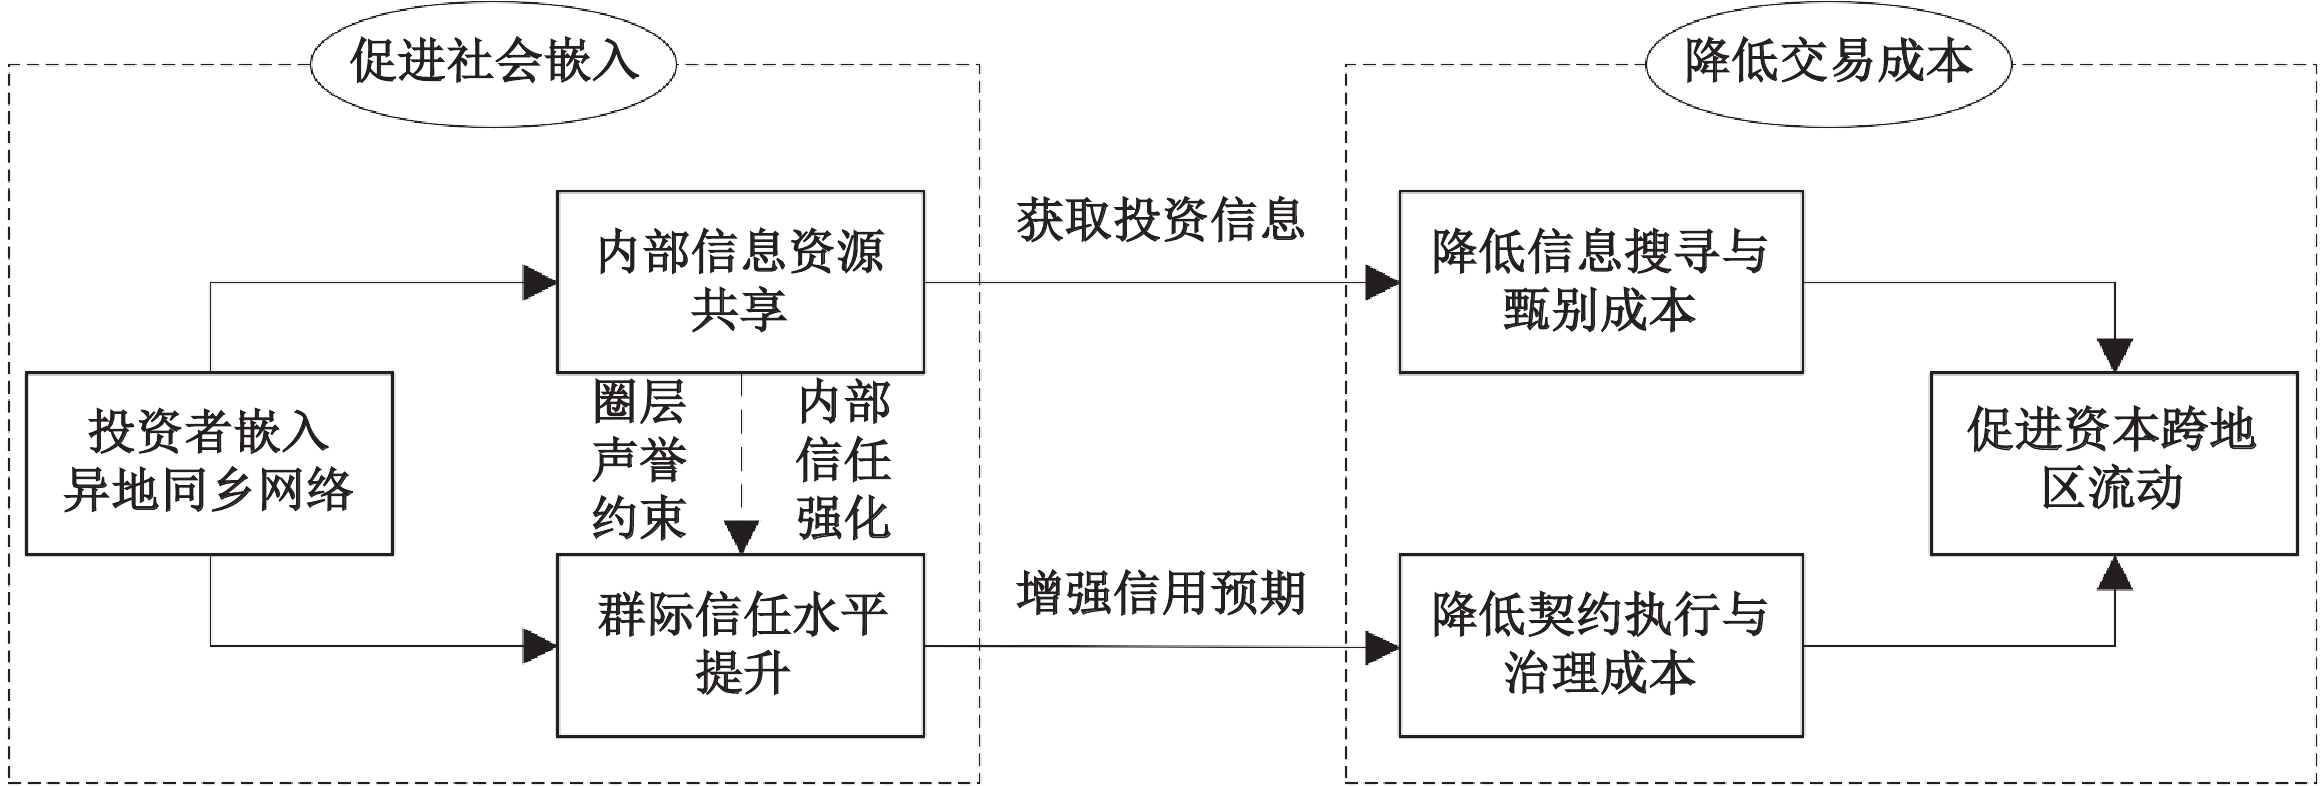
从群际信任强化角度来看,群际信任体现为人们对其他群体成员行为和意向的积极预期,以及在不确定情形下开展合作的意愿。群际信任的形成与群体之间的接触经历密切相关(辛素飞等,2013)。来源地投资者作为“外来者”,与目的地市场主体之间缺乏交往基础,双方初始信任水平较低。而信任不足会增加交易中的防范性行为,并提高合作谈判与纠纷处理等成本,从而抑制资本跨地区流动(曹春方等,2019;杨继彬等,2021)。同乡网络则可以通过直接接触和拓展接触两条途径提升群际信任水平。在直接接触渠道中,同乡网络成员在目的地市场中积累的声誉可以通过关系网络发挥信用传递作用,从而降低来源地投资者与目的地市场主体之间的信息不对称和信任障碍,为后续商业合作提供关系基础;在拓展接触渠道中,同乡网络成员持续参与目的地社会经济活动,并通过互动和交易积累群体声誉,当同乡群体在目的地形成良好声誉时,群体声誉能够影响新进入市场的投资者,从而提升当地市场主体对其的信任水平。具体机制如图1所示。
|
| 图 1 逻辑框架图 |
同乡网络内部的信息资源共享是群际信任强化的重要基础。一方面,同乡网络内部的信息交流和资源互助有助于增强来源地投资者与同乡成员之间的信任,扩大来源地投资者与目的地市场主体接触的机会;另一方面,网络内部的信息传递提高了成员行为的可观察性和声誉扩散效率,提高声誉成本。因此,一方面,同乡网络通过内部信任促进信任传递;另一方面,同乡网络通过圈层声誉提升目的地市场对同籍投资者的信任预期,从而降低契约执行成本与治理成本,并促进资本跨地区流动。基于上述分析,本文提出如下假说:
假说1:同乡网络能够促进资本跨地区流动。
假说2:同乡网络通过信息供给与群际信任强化机制推动资本跨地区流动。
三、研究设计
(一) 回归模型设定
为检验同乡网络对资本跨地区流动的影响,本文构建如下计量模型:
| $ {Y}_{o,d,t}=\beta {\ln NW}_{o,d,2010}+\gamma X+{\mu }_{o,t}+{\lambda }_{d,t}+{\varepsilon }_{o,d,t} $ | (1) |
其中,下标o、d、t分别表示投资来源县、投资目的县以及年份;Yo,d,t为o县向d县的投资规模,以衡量资本跨地区流动水平;lnNWo,d,2010为2010年来源县o的户籍人口在目的县d的同乡网络规模;X为一系列区县对层面的控制变量;为控制各区县时变的不可观测因素对投资活动的影响,本文分别加入来源县o与年份的交互固定效应μo,t以及目的县d与年份的交互固定效应λd,t;εo,d,t为随机扰动项。
(二) 变量选择与数据来源
核心被解释变量为资本跨地区流动水平。已有文献多采用上市公司异地分支机构或异地并购数据,测算资本跨地区流动水平(廖佳等,2022;李华和王爱爱,2025)。这类数据能够较好反映大型企业的跨地区资本配置行为,但难以刻画中小企业和普通投资者的跨地区投资活动。中小企业和普通投资者在跨地区投资中面临更严重的信息劣势和制度约束问题。一方面,这类市场主体通常缺乏专门团队来搜集和甄别目的地信息,受资金约束影响,其借助专业中介机构获取高质量信息服务的能力也弱于大型企业;另一方面,这类市场主体相对缺少内部专业的法务、财务人员或团队,其在合同安排、权益维护和纠纷处理中有较高成本。因此,同乡网络所提供的信息传递、信任强化等作用,可能对这类市场主体具有更大的现实意义。鉴于此,本文基于2010—2022年中国企业工商注册登记数据,从投资者异地注册企业的数量和出资金额两个维度衡量资本跨地区流动水平。首先,本文识别新注册企业每个投资人的地理信息。对于企业股东,利用企业名称匹配得到其地址信息;对于自然人股东,根据股东信息中公布的电话和手机号码,并通过机器学习算法识别出自然人股东的地理信息。其次,本文剔除投资来源地与投资目的地在同一区县的观测样本。最后,在“区县o—区县d—年份”层面加总得到跨地区投资企业的数量和金额并取自然对数,分别表示来自o县的投资人向d县投资企业数量的对数(lnnum)和出资金额的对数(lninv)。
本文核心解释变量为同乡网络规模。本文利用2010年全国1%人口抽样调查微观数据,并参考叶文平等(2018)、王群勇和张乃丹(2022)的做法,测算区县级层面的同乡网络规模。具体计算公式如下:
| $ {\ln NW}_{o,d,2010}=\mathrm{ln}\left(1+\frac{{P}_{o,d,2010}/{\sum}_{d}{P}_{o,d,2010}}{{\sum}_{o}{P}_{o,d,2010}/{\sum}_{o}{\sum}_{d}{P}_{o,d,2010}}\right) $ | (2) |
其中,Po,d,2010为2010年o县户籍人口居住在d县的数量。在稳健性检验部分,本文利用2015年全国1%人口抽样调查微观数据测算了2015年的同乡网络规模(lnNW2015)。
对于控制变量,现有研究发现,地理距离、方言差异、行政边界、异地商会、经济发展水平以及产业相似度等因素对企业跨地区经营决策产生显著影响(刘毓芸等,2024;蒋伟杰和单亦轲,2025)。基于此,本文控制变量包括县级地理距离(lndis)、方言距离(dig)、两地是否属于不同地级市(crosscity)、两地是否属于不同省份(crosspro)、两地是否地理接壤(boundary)。此外,为缓解交通便利、历史联系等遗漏变量导致估计结果的偏误,本文进一步控制历史累计跨地区投资水平(num_hist、inv_hist)。在稳健性检验中,本文还控制了区县对之间的异地商会数量(hcc)、GDP差异(gdpdiff)以及产业相似度(csis)等。
| 变量 | 观测值 | 平均值 | 标准差 | 最小值 | 最大值 |
| lnnum | |||||
| lninv | |||||
| lnNW | |||||
| lnNW2015 | |||||
| lndis | |||||
| dig | |||||
| crosscity | |||||
| crosspro | |||||
| boundary | |||||
| num_hist | |||||
| inv_hist | |||||
| hcc | |||||
| gdpdiff | |||||
| csis |
四、实证结果与分析
(一) 基准回归结果
表2报告了同乡网络对跨地区投资的影响。列(1)和列(2)控制了县级层面地理与历史特征变量,并加入了“区县—年份”固定效应。结果显示,本文核心解释变量的估计系数在1%的水平下均显著为正,表明同乡网络规模越大,跨地区投资企业数量越多、出资金额越大。控制变量的回归系数与现有研究结论基本相符,地理距离、方言差异会提高信息壁垒与交易成本,从而阻碍跨地区投资;行政边界造成的市场分割同样也会阻碍资本跨地区流动;相邻地区经济联系往往较为密切,能够促进跨地区投资。
| (1) | (2) | (3) | (4) | (5) | (6) | |
| lnnum | lninv | lnnum | lninv | lnnum | lninv | |
| lnNW | ||||||
| ( |
( |
( |
( |
( |
( |
|
| 控制变量 | 控制 | 控制 | ||||
| 控制变量×f(t) | 控制 | 控制 | ||||
| 控制变量×年份虚拟变量 | 控制 | 控制 | ||||
| 来源县×年份固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 目的县×年份固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 |
| N | ||||||
| R2 | ||||||
| 注:***、**和*分别表示在1%、5%和10%水平下显著;括号内为县级层面聚类稳健标准误;控制变量包含lndis、dig、crosscity、crosspro、boundary、num_hist(inv_hist)。下表同。 | ||||||
上述回归中,控制变量主要为县级层面不随时间变化的特征变量。然而,这些特征对跨地区投资的影响可能会随时间发生变化。例如,随着交通基础设施不断完善以及市场一体化程度提高,地理距离和行政壁垒对跨地区投资的阻碍作用可能逐渐减弱。为此,本文加入控制变量与时间多项式的交乘项。表2列(3)和列(4)结果显示,核心解释变量的估计系数仍显著为正。此外,本文进一步放松时间趋势的函数设定,在列(1)和列(2)的基础上,加入控制变量与时间虚拟变量的交乘项,列(5)和列(6)结果仍然表明同乡网络能够促进跨地区投资,验证了假说1。
(二) 稳健性检验
1. 户籍制度改革冲击。本文将户籍制度改革视为外生人口流动冲击,用以缓解同乡网络与资本跨地区流动之间可能存在的互为因果问题。人口流动存在“路径依赖”特征(曾永明等,2023),既有迁移者能够通过信息传递和就业帮助等方式降低后续迁移者的迁移成本与风险,从而推动迁移网络扩张(王群勇和张乃丹,2022)。在消除人口流动的制度性约束后,事前已存在的关系网络与社会联系可能被进一步强化(Kinnan等,2018),从而影响跨地区投资。随着2014年《关于进一步推进户籍制度改革的意见》的出台,我国按照城市规模等级差异化调整户口迁移政策,除特大城市外,其余规模等级城市的落户门槛均明显降低。本文借鉴Kinnan等(2018)的研究,将户籍改革与事前同乡网络规模相结合,考察在同一目的地人口流动约束放松后,事前同乡网络基础不同的来源地是否表现出差异化的跨地区投资反应。实证模型具体如下:
| $ \begin{aligned} Y_{o,d,t} = & \beta_1 reform_{d,t} \times \ln NW_{o,d,2010} + \beta_2 post_t \times \ln NW_{o,d,2010} + \beta_3 treat_d \\ & \times \ln NW_{o,d,2010} + \gamma X + \alpha_{o,d} + \mu_{o,t} + \lambda_{d,t} + \varepsilon_{o,d,t} \end{aligned} $ | (3) |
其中,reformd,t=treatd×postt,treatd为户籍改革处理组虚拟变量;本文参考张云矿和赵子微(2024)的做法,将2013年城区人口超过500万的11个特大城市作为对照组,将其他城市作为处理组;postt为改革实施前后虚拟变量,2014年及以后取值为1,2014年以前取值为0;αo,d为县级固定效应,其余变量设定与基准模型一致。表3列(1)和列(2)结果显示,lnNW与lnNW×reform的估计系数均显著为正;列(3)和列(4)加入来源地—目的地固定效应以控制县级之间不随时间变化的不可观测因素后,lnNW×reform估计系数仍然显著为正;列(5)和列(6)将标准误聚类到地级市对层面后,核心结论依然保持稳健。
| (1) | (2) | (3) | (4) | (5) | (6) | |
| lnnum | lninv | lnnum | lninv | lnnum | lninv | |
| lnNW×reform | ||||||
| ( |
( |
( |
( |
( |
( |
|
| lnNW×treat | ||||||
| ( |
( |
|||||
| lnNW×post | ||||||
| ( |
( |
|||||
| lnNW | ||||||
| ( |
( |
|||||
| 控制变量×年份虚拟变量 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 来源县×年份固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 目的县×年份固定效应 | 控制 | 控制 | 控制 | 控制 | 控制 | 控制 |
| 来源县×目的县固定效应 | 控制 | 控制 | 控制 | 控制 | ||
| lnNW×post | 控制 | 控制 | 控制 | 控制 | ||
| 聚类层级 | 区县级层面 | 区县级层面 | 地级市层面 | |||
| N | ||||||
| R2 | ||||||
2. 其他稳健性检验。
五、机制分析
(一) 信息供给机制
理论分析表明,同乡网络能够替代市场化信息渠道,降低来源地投资者的信息搜寻和甄别成本,进而促进资本跨地区流动。因此,当目的地市场信息可得性提高时,同乡网络的信息供给作用将被削弱。公共数据开放平台能够帮助个人和企业以较低的成本获取目的地生产制造、财政税收、金融服务等经济领域数据,这表明公共数据开放平台能够衡量地区的信息环境情况(蓝发钦等,2024)。因此,本文利用公共数据开放这一冲击事件,考察目的地信息可得性提高是否会削弱同乡网络对跨地区投资的促进作用。根据目的地所在城市是否上线公共数据开放平台来构造虚拟变量opendata=treatmentd×postd,t,若该城市当年已上线公共数据开放平台,则opendata取值为1,否则取值为0。本文将变量lnNW分别与opendata和treatment相乘后,纳入基准回归模型。表4列(1)和列(2)结果显示,交互项lnNW×opendata系数显著为负,说明公共数据开放会削弱同乡网络对跨地区投资的促进作用。
| (1) | (2) | (3) | (4) | |
| lnnum | lninv | lnnum_ind | lninv_ind | |
| lnNW | ||||
| ( |
( |
( |
( |
|
| lnNW×opendata | ||||
| ( |
( |
|||
| lnNW×sdroa | ||||
| ( |
( |
|||
| 控制变量×年份虚拟变量 | 控制 | 控制 | 控制 | 控制 |
| 来源县×年份固定效应 | 控制 | 控制 | ||
| 目的县×年份固定效应 | 控制 | 控制 | ||
| 来源县×行业×年份固定效应 | 控制 | 控制 | ||
| 目的县×行业×年份固定效应 | 控制 | 控制 | ||
| N | ||||
| R2 | ||||
| 注:列(1)、列(2)回归包含lnNW×treatment。 | ||||
本文参考蓝发钦等(2024)的做法,通过区分不同跨地区投资场景与公共数据开放类型,考察公共数据开放与同乡网络之间的替代关系是否主要出现在信息摩擦更强、获取相关数据更容易的情况中。
本文从行业信息透明度差异检验同乡网络的信息供给作用。在信息不对称程度较高、经营风险较大的行业中,企业经营表现差异较大,潜在投资项目的收益与风险更难通过价格等市场化信息进行甄别,这导致来源地投资者依赖同乡网络提供的关系型信息。本文参考黄张凯等(2016)的做法,采用行业内部企业资产收益率的离散程度来衡量行业信息不对称和经营风险,并以此构造“区县—行业”层面的相对ROA离散度指标(sdroaid)。
(二) 群际信任的强化机制
本文理论分析表明,同乡网络能够通过提升来源地与目的地之间的群际信任,从而促进资本跨地区流动。当同乡网络内部信任程度较高、圈层声誉约束较强时,信任强化机制的作用更明显。本文从三个方面检验同乡网络的群际信任强化功能。第一,本文考察信任基础与同乡网络之间是否存在替代效应。若同乡网络通过提升两地的群际信任水平来促进资本跨地区流动,那么当群际信任水平较高时,同乡网络的边际作用会被削弱。本文利用张维迎和柯荣住(2002)测算的地区间信任水平指数,将目的地对来源地的信任水平(trustdo)及其与同乡网络的交乘项纳入基准回归模型。表5列(1)和列(2)结果显示,交互项系数显著为负,表明当目的地对来源地信任水平较高时,同乡网络对跨地区投资的促进作用相对较弱。该结果支持了同乡网络能够通过强化群际信任促进跨地区投资的理论假说。本文将来源地对目的地的信任水平(trustod)及其与同乡网络的交乘项纳入基准回归模型。列(3)和列(4)结果显示,交互项系数统计上不显著,表明来源地对目的地的信任水平并未显著影响同乡网络的作用。上述结果表明,同乡网络促进跨地区投资的关键在于增强目的地市场主体对来源地投资者的信任水平。
| (1) | (2) | (3) | (4) | |
| lnnum | lninv | lnnum | lninv | |
| lnNW | ||||
| ( |
( |
( |
( |
|
| lnNW×trustdo | ||||
| ( |
( |
|||
| trustdo | ||||
| ( |
( |
|||
| lnNW×trustod | ||||
| ( |
( |
|||
| trustod | ||||
| ( |
( |
|||
| 控制变量×年份虚拟变量 | 控制 | 控制 | 控制 | 控制 |
| 来源县×年份固定效应 | 控制 | 控制 | 控制 | 控制 |
| 目的县×年份固定效应 | 控制 | 控制 | 控制 | 控制 |
| N | ||||
| R2 |
本文还从以下几个方面进一步研究群际信任的强化机制:
第一,考虑到群际信任可能与地区间文化接近性、历史交往和既有经济联系相关,本文加入反映两地文化距离和历史经济联系的控制变量,上述结果保持稳健。然而,较高的群际信任水平可能源于两地市场主体长期频繁的信息交流,因此既有群际信任与同乡网络之间的替代效应可能反映了信息供给机制,本文从司法信任角度排除了这一替代性解释。此外,本文还从微观企业层面,考察同乡网络对跨地区投资企业信贷可得性、商业信用以及制度性交易成本的影响,从而进一步验证了群际信任的强化机制。
第二,本文检验内部信任对同乡网络群际信任强化作用的影响。当网络内部信任越强时,来源地投资者越容易借助同乡群体提升其在目的地市场中的信用预期。此时,群际信任与同乡网络的替代效应可能更加明显。本文根据同乡之间的信任水平将样本划分为内部信任较高和较低两组,并进行异质性分析。根据分析结果,在内部信任较高组中,群际信任削弱同乡网络的作用较为明显;在内部信任较低组中,并未观察到一致的结果。
第三,本文检验圈层声誉约束对同乡网络群际信任强化作用的影响。当同乡圈层声誉约束较强时,网络成员的行为更容易受到群体声誉和道德规范的约束,目的地市场主体也更可能将这种声誉约束转化为对来源地投资者的信任,从而增强同乡网络的群际信任强化作用。因此,群际信任对同乡网络的替代效应可能在圈层声誉约束较强时更加明显。本文采用来源地宗族文化强度来衡量同乡圈层的声誉约束程度,
六、进一步研究
(一) 同乡群体特征的异质性分析
1. 职业异质性。不同职业类型的同乡群体在拓展当地社会网络和实现社会融入方面存在一定差异。本文根据《职业分类与代码表》(2010)将职业划分为六类,根据每一类职业的流动人口构建同乡网络指标,并一同纳入基准回归模型。根据分析结果,国家机关、企事业单位负责人、专业技术人员、行政办公人员等职业的同乡群体对跨地区投资的促进作用相对更大,这可能是因为这些外来人员在与当地市民建立社会联系方面具有明显优势(悦中山等,2011),从而提高了两地居民之间的信任水平,并促进跨地区投资。
2. 学历水平异质性。受教育水平较高的群体更容易获得他人信任(张维迎和柯荣住,2002)。因此,由这类群体形成的同乡网络可能更有利于提高信息传递质量并强化群际信任,从而对资本跨地区流动产生更强的促进作用。本文根据同乡人口学历水平的高低进行异质性分析。根据分析结果,平均学历较高的同乡网络对跨地区投资的促进作用更强。
3. 迁移时长异质性。迁移时长是流动人口与目的地社会融合的重要条件。同乡群体迁入目的地时间越长,越熟悉当地环境,从而为来源地投资者提供相关信息与资源。本文根据同乡群体离开户籍地时间的长短进行异质性分析。根据分析结果,当迁移人口离开户籍地平均时间较长时,同乡网络对跨地区投资的促进作用更强。
4. 迁移原因异质性。家庭型迁移的流动人口更容易与流入地建立信任关系(任远和陶力,2012)。因此,本文根据迁移原因进行异质性分析。根据分析结果,相较于经济型迁移,由亲缘、姻缘和家庭推动的社会型迁移更能促进跨地区投资。
(二) 投资环境的异质性分析
1. 地区经济发展水平差异。相较于发达地区,欠发达地区在制度环境、市场信息和投资机会等方面存在一定劣势,而同乡网络能够通过信息传递和信任建立等方式缓解这些因素带来的投资障碍。因此,同乡网络对资本流向经济欠发达地区的促进作用可能更加明显。本文根据样本初期投资来源地与目的地之间的城市GDP差异进行分组回归。根据分析结果,同乡网络在推动资本流向经济发展水平相对较低地区方面发挥了更为重要的作用。
2. 行业资源配置扭曲异质性。行业资源配置扭曲可能影响同乡网络对跨地区投资的促进作用。若同乡网络通过降低信息成本和交易成本促进跨地区投资,那么在资源配置扭曲程度较高的行业中,其发挥的作用可能更加明显。本文以行业内部企业全要素生产率(TFPR)离散度衡量资源配置扭曲程度,
(三) 同乡网络与跨地区投资事后表现
地区间投资回报差异是推动资本跨地区流动的重要基础。同乡网络通过降低来源地投资者进入目的地市场时面临的信息搜寻、风险识别和契约执行成本来降低跨地区投资门槛。那么,同乡网络是否能够提高跨地区投资企业事后的投资回报并降低投资风险?本文基于微观企业数据探究上述问题。
首先,本文将全国税收调查数据库与中国企业工商注册登记数据库进行匹配,筛选出跨地区投资企业样本,并构建“企业—年份”面板数据。本文选取企业资产回报率(roa)和利润率(profit)来衡量跨地区投资企业事后表现,并构造企业层面的同乡网络代理变量(lnNWfirm)。
| (1) | (2) | (3) | (4) | |
| roa | profit | existence | 生存风险 | |
| lnNWfirm | ||||
| ( |
( |
( |
( |
|
| 控制变量 | 控制 | 控制 | ||
| 行业×年份固定效应 | 控制 | 控制 | ||
| 目的县固定效应 | 控制 | 控制 | 控制 | 控制 |
| N | ||||
| R2 | ||||
| 注:控制变量包含企业年龄、规模、杠杆率、现金流水平以及所有制结构。 | ||||
七、结论与启示
中国幅员辽阔,地区间文化差异较大,由此形成的文化壁垒在一定程度上阻碍了资源跨地区流动。随着流动人口规模持续扩大,不同群体之间的接触日益频繁,地域文化不断交融,有助于削弱区域壁垒,优化资源空间配置,畅通国内经济大循环。在此背景下,本文研究了同乡网络对资本跨地区流动的影响。本文基于全国1%人口抽样调查数据,以区县为地理单位构建同乡网络,并利用企业工商注册登记数据的股东地理信息构建跨地区投资网络,考察同乡网络对跨地区投资的影响及其作用机制。研究表明,同乡网络扩张能够提高异地新设企业的数量与出资金额。本文通过替换关键变量、调整样本区间与实证模型设定,以及处理内生性问题等一系列稳健性检验后,发现核心结论仍成立。机制分析表明,同乡网络能够改善投资目的地的信息摩擦问题,并弥补目的地市场主体对来源地的信任不足,从而促进资本跨地区流动。异质性分析发现,从事高技能或管理型职业、受教育水平较高、迁移时间较长以及因社会型迁移形成的同乡群体,对跨地区投资的促进作用更为明显。此外,同乡网络对市场摩擦较大行业的跨地区投资具有更强的促进作用,并且有助于资本由较发达地区流向欠发达地区。事后绩效分析表明,同乡网络能够提高跨地区投资企业的资产回报率并降低破产风险,从而改善其经营表现。根据以上结论,本文得到如下政策启示:
第一,完善地区信息供给机制,降低资本流动中的信息壁垒。本文研究表明,公共数据开放会削弱同乡网络对跨地区投资的作用,说明在市场信息获取渠道不足的情况下,同乡网络在一定程度上承担了信息搜寻和风险甄别功能。因此,推动资本跨地区流动不仅需要破除行政性市场分割,也需要改善投资者获取信息的条件。地方政府应进一步提高公共数据开放质量,围绕产业基础、行政审批、司法执行、项目用地、财政补贴等与投资决策密切相关的信息,提高数据开放程度并降低数据获取门槛。通过完善信息供给制度,政府可以在不直接干预资本流向的前提下,降低市场主体的信息摩擦和交易成本,促使市场在资源配置中发挥决定性作用。
第二,增强双边信任以及对正式制度的信任水平,降低跨地区交易中的信任障碍。本文研究表明,同乡网络能够通过强化群际信任促进资本跨地区流动,且这一作用在目的地正式制度信任较低的地区更为明显。因此,建设全国统一大市场不仅要破除要素流动障碍,也要关注地区间市场主体的信任情况。一方面,应提高不同地区市场主体之间的信任水平。通过完善跨地区企业信用信息、经营合规记录和司法执行信息供给机制,降低交易双方的信息不对称,并通过公开透明的企业交流和投资服务,增加不同地区市场主体之间的互动;另一方面,应提升市场主体对正式制度的信任,通过优化营商环境,完善产权保护和涉企纠纷解决制度,降低跨地区交易中的制度性摩擦。
第三,合理发挥同乡网络的桥梁作用,拓展欠发达地区资本投资的渠道。同乡网络能够在一定程度上改善欠发达地区在信息获取、市场认知和信任基础方面的问题,减少投资者进入陌生市场面临的障碍。对于这些地区而言,吸引外来资本需要重视社会网络在信息传递、项目对接中的作用。地方政府可以在市场化和法治化前提下,规范引导异地商会、同乡企业家联谊会等以地缘关系为基础的社会组织,帮助原籍地投资者更好地了解本地产业基础、资源禀赋和政策环境,提升欠发达地区与外来资本之间的匹配效率。
| [1] | 才国伟, 陈思含, 李兵. 本地偏好与国内统一大市场建设——来自中国交通事故裁判文书的证据[J]. 经济学(季刊), 2024(6): 1729–1745. |
| [2] | 曹春方, 贾凡胜. 异地商会与企业跨地区发展[J]. 经济研究, 2020(4): 150–166. |
| [3] | 曹春方, 刘秀梅, 贾凡胜. 向家乡投资: 信息、熟悉还是代理问题?[J]. 管理世界, 2018(5): 107–119. DOI:10.3969/j.issn.1002-5502.2018.05.009 |
| [4] | 曹春方, 夏常源, 钱先航. 地区间信任与集团异地发展——基于企业边界理论的实证检验[J]. 管理世界, 2019(1): 179–191. DOI:10.3969/j.issn.1002-5502.2019.01.012 |
| [5] | 陈斌开, 陈思宇. 流动的社会资本——传统宗族文化是否影响移民就业?[J]. 经济研究, 2018(3): 35–49. |
| [6] | 陈勇兵, 李笑萦, 程垦. 区位导向型政策与企业跨地区经营[J]. 世界经济, 2025(4): 87–116. DOI:10.19985/j.cnki.cassjwe.2025.04.017 |
| [7] | 范子英, 周小昶. 财政激励、市场一体化与企业跨地区投资——基于所得税分享改革的研究[J]. 中国工业经济, 2022(2): 118–136. DOI:10.3969/j.issn.1006-480X.2022.02.008 |
| [8] | 何凡, 陈波, 黄炜. 行业规范标准化与资本跨区流动——基于企业异地投资的研究[J]. 管理世界, 2024(7): 204–220. DOI:10.3969/j.issn.1002-5502.2024.07.011 |
| [9] | 黄张凯, 刘津宇, 马光荣. 地理位置、高铁与信息: 来自中国IPO市场的证据[J]. 世界经济, 2016(10): 127–149. DOI:10.19985/j.cnki.cassjwe.2016.10.007 |
| [10] | 蒋伟杰, 单亦轲. 资本流动的省际边界效应测度——来自约2亿家企业工商登记注册信息的证据[J]. 财贸经济, 2025(3): 144–159. DOI:10.3969/j.issn.1002-8102.2025.03.009 |
| [11] | 蓝发钦, 胡晓敏, 徐卓琳. 公共数据开放能否拓展资本跨区域流动距离——基于异地并购视角[J]. 中国工业经济, 2024(9): 156–174. DOI:10.3969/j.issn.1006-480X.2024.09.009 |
| [12] | 李华, 王爱爱. 普遍性税收征管制度如何影响资本跨区域流动[J]. 数量经济技术经济研究, 2025(5): 157–178. DOI:10.13653/j.cnki.jqte.20250414.001 |
| [13] | 李逸飞, 黄保聪, 王麒植. 从管制到流动: 要素市场化配置与资本跨区域流动[J]. 财贸经济, 2025(6): 160–180. DOI:10.3969/j.issn.1002-8102.2025.06.010 |
| [14] | 廖佳, 苏冬蔚, 袁玉. 地缘性商会与民营企业跨地区并购绩效[J]. 财贸经济, 2022(9): 149–164. DOI:10.3969/j.issn.1002-8102.2022.09.014 |
| [15] | 刘秉镰, 袁博, 刘玉海. 数字基础设施如何畅通区域间资本要素流动——基于企业注册大数据的证据[J]. 数量经济技术经济研究, 2025(1): 72–92. DOI:10.13653/j.cnki.jqte.20241115.002 |
| [16] | 刘毓芸, 严翠欣, 陈强远. 信息壁垒与资本空间配置: 方言的视角[J]. 世界经济, 2024(6): 201–224. DOI:10.19985/j.cnki.cassjwe.2024.06.007 |
| [17] | 刘志彪, 孔令池. 从分割走向整合: 推进国内统一大市场建设的阻力与对策[J]. 中国工业经济, 2021(8): 20–36. DOI:10.3969/j.issn.1006-480X.2021.08.002 |
| [18] | 马俊峰, 徐子尧. 劳动力市场一体化与全国统一技术市场——基于人口跨市流动与专利转让的研究[J]. 财贸经济, 2025(5): 5–23. DOI:10.3969/j.issn.1002-8102.2025.05.002 |
| [19] | 任远, 陶力. 本地化的社会资本与促进流动人口的社会融合[J]. 人口研究, 2012(5): 47–57. |
| [20] | 单亦轲, 蒋伟杰. 航线开通与资本市场一体化——来自近2亿家企业工商登记注册信息的经验证据[J]. 数量经济技术经济研究, 2025(7): 47–67. DOI:10.3969/j.issn.1000-3894.2025.7.sljjjsjjyj202507003 |
| [21] | 宋小宁, 曹慧娟, 马光荣. 国家巡回法庭与资本跨区流动: 央地司法关系视角[J]. 经济学(季刊), 2023(5): 1793–1809. DOI:10.13821/j.cnki.ceq.2023.05.09 |
| [22] | 孙伟增, 司璐, 吕越. 数字经济发展、资本跨区域非对称流动与异地分类投资[J]. 经济研究, 2025(3): 69–86. |
| [23] | 孙文莉, 张润铎, 赵海燕. 乍听乡音慰客颜: 方言如何影响风险投资决策[J]. 金融评论, 2025(4): 104–123. DOI:10.3969/j.issn.1674-7690.2025.04.006 |
| [24] | 王群勇, 张乃丹. 方言距离、同乡网络与跨市流动[J]. 南开经济研究, 2022(3): 98–120. DOI:10.14116/j.nkes.2022.03.006 |
| [25] | 王媛, 唐为. 交通网络、行政边界与要素市场一体化——来自上市公司异地投资的证据[J]. 经济学(季刊), 2023(4): 1461–1476. DOI:10.13821/j.cnki.ceq.2023.04.13 |
| [26] | 文雯, 孙亚婕, 牛煜皓. 公共数据开放与企业集团异地发展[J]. 财经研究, 2025(10): 64–78. DOI:10.16538/j.cnki.jfe.20241231.101 |
| [27] | 吴滋润, 李青原, 赵仁杰, 等. 地方法院人财物省级统管促进了跨地区投资[J]. 经济学(季刊), 2024(4): 1308–1324. DOI:10.13821/j.cnki.ceq.2024.04.17 |
| [28] | 辛素飞, 明朗, 辛自强. 群际信任的增进: 社会认同与群际接触的方法[J]. 心理科学进展, 2013(2): 290–299. |
| [29] | 杨继彬, 李善民, 杨国超, 等. 省际双边信任与资本跨区域流动——基于企业异地并购的视角[J]. 经济研究, 2021(4): 41–59. |
| [30] | 叶文平, 李新春, 朱沆. 地区差距、社会嵌入与异地创业——“过江龙”企业家现象研究[J]. 管理世界, 2018(1): 139–156. DOI:10.3969/j.issn.1002-5502.2018.01.012 |
| [31] | 余毅翔, 郭萌萌. 正式社会网络与劳动力跨省流动: 基于异地商会的视角[J]. 世界经济, 2024(5): 203–232. DOI:10.19985/j.cnki.cassjwe.2024.05.008 |
| [32] | 悦中山, 李树茁, 靳小怡, 等. 从“先赋”到“后致”: 农民工的社会网络与社会融合[J]. 社会, 2011(6): 130–152. DOI:10.15992/j.cnki.31-1123/c.2011.06.006 |
| [33] | 张春泥, 谢宇. 同乡的力量: 同乡聚集对农民工工资收入的影响[J]. 社会, 2013(1): 113–135. DOI:10.15992/j.cnki.31-1123/c.2013.01.003 |
| [34] | 张峰, 吴致尧, 黄玖立. “同气连枝”: 华侨华人网络与企业出口[J]. 世界经济, 2026(6): 34–60. DOI:10.19985/j.cnki.cassjwe.2026.06.005 |
| [35] | 张鹏龙, 韩天阔. “我和我的家乡”: 人口流动与省际贸易[J]. 世界经济, 2023(2): 31–55. DOI:10.19985/j.cnki.cassjwe.2023.02.015 |
| [36] | 张维迎, 柯荣住. 信任及其解释: 来自中国的跨省调查分析[J]. 经济研究, 2002(10): 59–70. |
| [37] | 张云矿, 赵子微. 户籍制度改革与企业劳动雇佣——来自2014年户籍制度改革的经验证据[J]. 劳动经济研究, 2024(3): 87–116. |
| [38] | 曾永明, 钟子康, 刘厚莲. 网络视角下中国跨省人口流动格局跃迁及驱动机制: 1991—2020年[J]. 中国人口•资源与环境, 2023(3): 160–170. |
| [39] | Blonigen B A, Cristea A, Lee D. Evidence for the effect of monitoring costs on foreign direct investment[J]. Journal of Economic Behavior & Organization, 2020, 177: 601–617. DOI:10.1016/j.jebo.2020.06.008 |
| [40] | Blumenstock J E, Chi G H, Tan X. Migration and the value of social networks[J]. The Review of Economic Studies, 2025, 92(1): 97–128. DOI:10.1093/restud/rdad113 |
| [41] | Bredtmann J, Nowotny K, Otten S. Linguistic distance, networks and migrants’ regional location choice[J]. Labour Economics, 2020, 65: 101863. DOI:10.1016/j.labeco.2020.101863 |
| [42] | Burchardi K B, Chaney T, Hassan T A. Migrants, ancestors, and foreign investments[J]. The Review of Economic Studies, 2019, 86(4): 1448–1486. DOI:10.1093/restud/rdy044 |
| [43] | D’Ambrosio A, Montresor S, Parrilli M D, et al. Migration, communities on the move and international innovation networks: An empirical analysis of Spanish regions[J]. Regional Studies, 2019, 53(1): 6–16. DOI:10.1080/00343404.2018.1426850 |
| [44] | Gaubert C. Firm sorting and agglomeration[J]. American Economic Review, 2018, 108(11): 3117–3153. DOI:10.1257/aer.20150361 |
| [45] | Javorcik B S, Özden Ç, Spatareanu M, et al. Migrant networks and foreign direct investment[J]. Journal of Development Economics, 2011, 94(2): 231–241. DOI:10.1016/j.jdeveco.2010.01.012 |
| [46] | Jiang W J, Yu H, Chen Q. Surname distance and interregional investments[J]. Economic Modelling, 2024, 140: 106858. DOI:10.1016/j.econmod.2024.106858 |
| [47] | Kinnan C, Wang S Y, Wang Y X. Access to migration for rural households[J]. American Economic Journal: Applied Economics, 2018, 10(4): 79–119. DOI:10.1257/app.20160395 |
| [48] | Levinsohn J, Petrin A. Estimating production functions using inputs to control for unobservables[J]. The Review of Economic Studies, 2003, 70(2): 317–341. DOI:10.1111/1467-937X.00246 |
| [49] | Parsons C, Vézina P L. Migrant networks and trade: The Vietnamese boat people as a natural experiment[J]. The Economic Journal, 2018, 128(612): F210–F234. DOI:10.1111/ecoj.12457 |
| [50] | Pellegrino B, Spolaore E, Wacziarg R. Barriers to global capital allocation[J]. The Quarterly Journal of Economics, 2025, 140(4): 3067–3131. DOI:10.1093/qje/qjaf031 |