2026第52卷第8期


2. 山东财经大学 区块链金融重点实验室,山东 济南 250014;
3. 广西师范大学 经济管理学院,广西 桂林 541004
2. Key Laboratory of Blockchain Finance, Shandong University of Finance and Economics, Jinan 250014, China;
3. School of Economics and Management, Guangxi Normal University, Guilin 541004, China
一、引 言
在全球价值链(Global Value Chain,GVC)重构与大国产业竞争加剧的背景下,推动中国企业向价值链中高端攀升已成为保障产业链安全、实现经济高质量发展的核心战略任务。GVC攀升的本质是企业向研发设计、核心制造等高附加值环节跃迁的系统性工程,其关键依赖于资本、技术等生产要素跨区域高效整合,而银行信贷作为中国实体经济核心的融资来源,其空间配置效率成为影响这一进程的关键变量,却未得到现有研究充分关注。
已有文献论证了融资约束对企业出口表现和GVC嵌入度的制约(Manova,2013;Chor等,2021)以及跨国并购资源配置不当对GVC地位的负面影响(Liu等,2024)。然而,信贷资源的空间配置效率如何影响企业GVC攀升?此问题还缺乏深入考察。在规模管控政策下,信贷总量约束与区域竞争逻辑相互作用易形成发达地区产生“虹吸效应”、欠发达地区产生“失血效应”的问题(杨洋等,2022),这加剧了信贷资源空间配置的失衡。忽视这一空间配置维度及其背后的原因就难以全面理解中国企业GVC攀升所面临的金融结构性障碍。尤其在通过自主创新实现GVC攀升的关键时期,优化要素的空间配置效率、实现关键技术突破非常重要。充分发挥金融业对实体经济竞争力的赋能作用既是金融供给侧结构性改革的核心内容(何德旭和张雪兰,2023),也是提升信贷资金配置效率的内在要求。
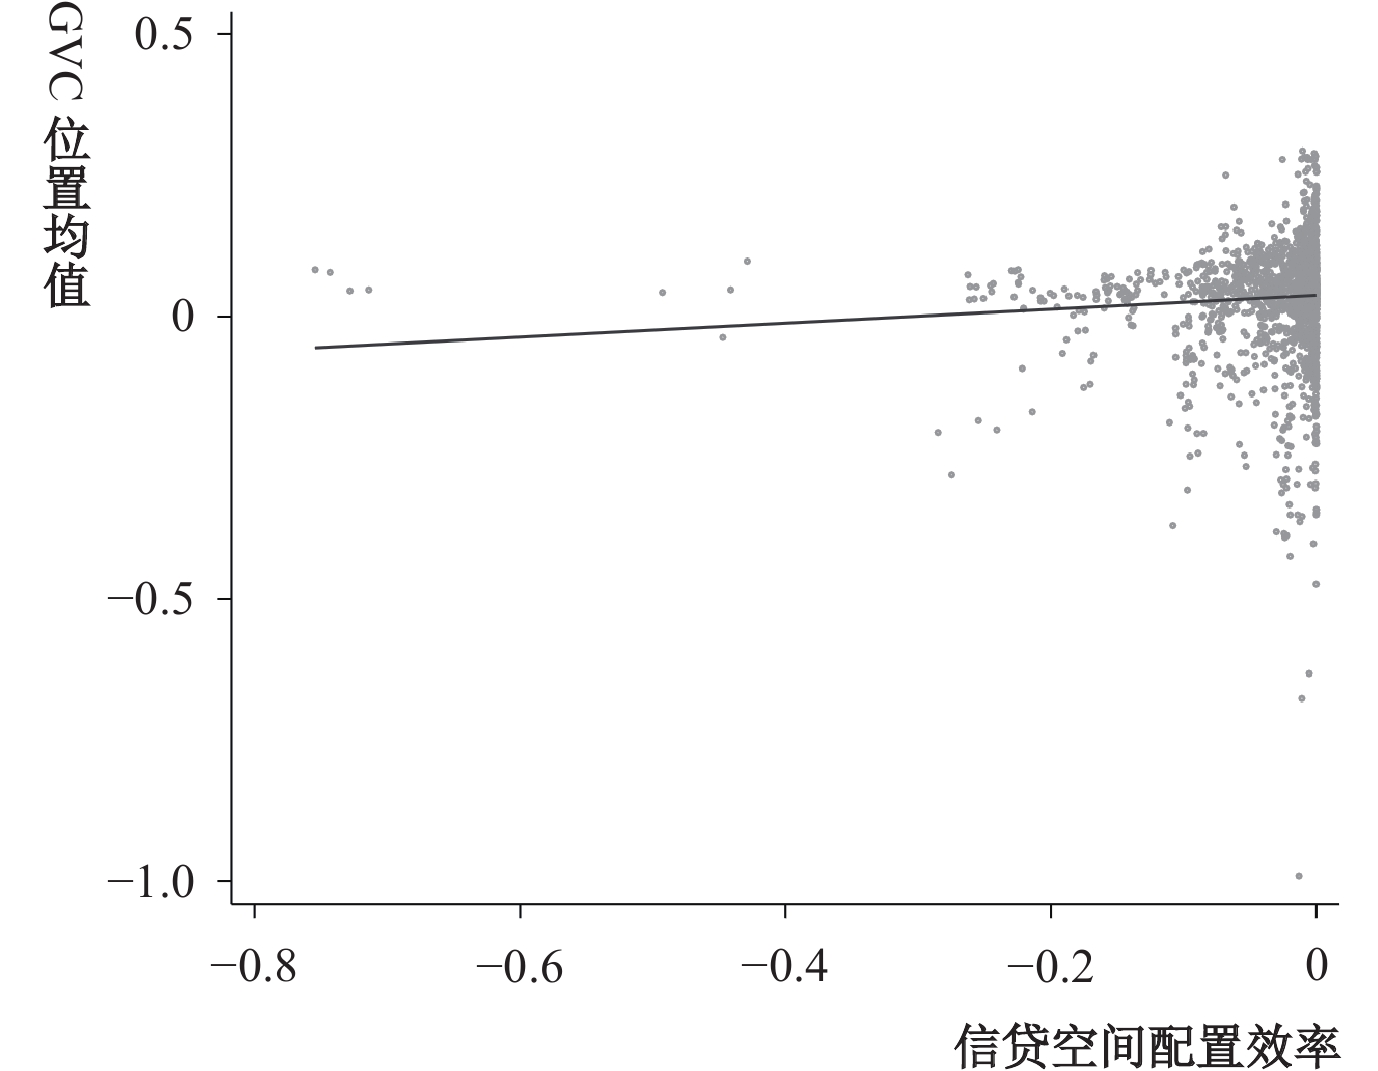
基于此,本文以信贷空间配置效率为核心切入点,探讨其对企业GVC地位攀升的影响机制与效应。该效率衡量特定地区信贷配置偏离全局最优状态的程度,
|
| 图 1 信贷空间配置效率与 GVC 攀升的图像 |
第一,本文从全局空间视角,阐明了信贷空间配置效率通过技术创新空间联动促进企业GVC攀升的理论路径。现有关于融资约束与全球价值链的研究多聚焦于微观企业信贷可得性的直接影响(Manova和Yu,2016;马述忠等,2017)。对于空间溢出问题,既有文献大多聚焦于FDI(Javorcik,2004)或产业集聚的一般性技术扩散问题(Jaffe等,1993),还未在金融资源的空间配置与微观企业GVC攀升之间建立理论联系。本文突破了行政辖区边界的分析局限,阐明了当信贷配置追求全局帕累托最优时,其能够打破单一地区研发与要素瓶颈。本文不仅分析了这一机制,还研究了空间外部性的异质性规律,揭示了原始创新比改进型创新具有更强的作用,并识别出高铁连通性在降低要素流动摩擦后反而引发了“虹吸效应”与“挤出效应”。
第二,本文构建了基于全局空间帕累托最优的信贷配置效率量化框架,拓展了传统信贷错配研究的空间维度。区别于既有文献侧重市场供需均衡(Vouldis,2018)、微观信贷歧视(Liu等,2021)或局部地区配置最优化(Lenzu和Manaresi,2019)的视角,本文在经典要素错配理论(Hsieh和Klenow,2009)的基础上,引入全局空间最优作为核心分析基准。本文根据边际收益均衡原理(Aoki,2012),构建了信贷空间配置效率的量化指标,该指标为识别中国信贷资源空间错配提供了理论基准与量化工具。
第三,本文揭示了空间联动的要素配置对微观企业发展的异质性影响,为区域协调发展与金融供给侧结构性改革提供了微观机制支撑。针对区域经济发展中“集聚效应”与“虹吸效应”的持续争论(孙志燕和侯永志,2019)以及行政主导的区域间要素配置扭曲问题(陆铭等,2015),本文实证结果表明,信贷资源追求全局最优配置的跨域联动能够显著促进微观企业GVC攀升,但这一过程受到产业政策导向、所有制偏好与城市层级的影响。本文证明了信贷空间配置效率提高有效改善了民企融资问题,并抑制了传统制造业国企的低效扩张行为。
二、理论机制与研究假设
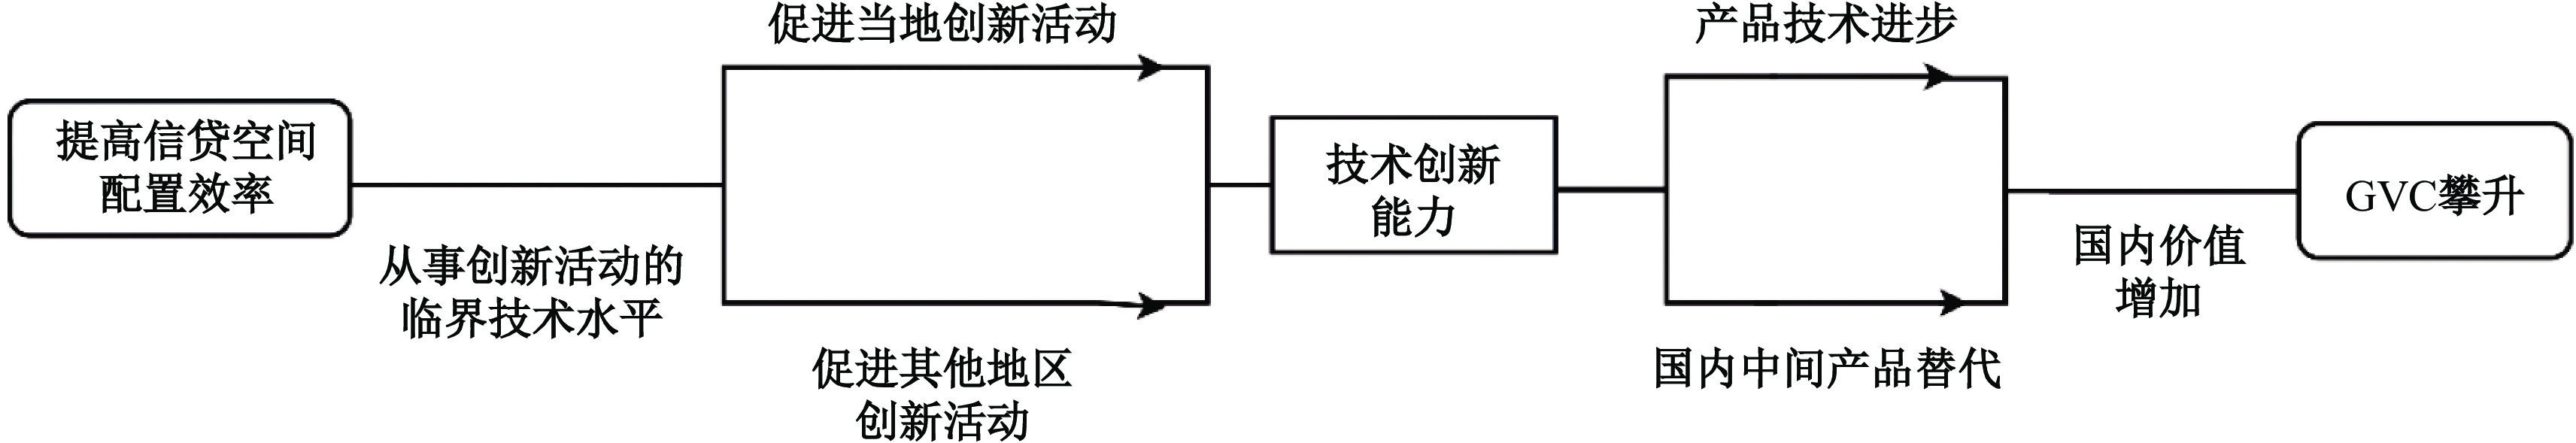
全球价值链(GVC)是指在跨国企业主导下,产品从研发设计到营销服务在全球范围内进行分工协作的网络体系。GVC攀升是指企业或国家向高附加值环节跃升以提升贸易收益的过程。现有衡量方法主要包括出口国内附加值率(郑江淮和郑玉,2020)、贸易上游度指数(肖宇和田侃,2020)以及上下游参与度(苏丹妮等,2020)。其中,出口国内增加值(DVA)的提升直观反映了参与GVC所获真实贸易利得,同时也是OECD与WTO联合开发的贸易增加值(TiVA)数据库的核心基础,被公认为衡量价值创造水平的标准工具。鉴于此,本文采用出口国内附加值率衡量GVC攀升,并构建三阶段理论分析框架:首先,本文将信贷空间配置效率纳入生产函数,结合研发临界技术标准,考察其对技术创新的影响;其次,本文构建企业出口国内附加值率的决定模型;最后,本文依托市场短期均衡框架,以技术创新为中介变量,系统分析了信贷空间配置效率通过技术创新提升出口国内附加值率的作用机制。
(一) 信贷空间配置效率的界定及其经济学含义
准确把握信贷空间配置效率,应以帕累托最优为基准,即要素边际产出等于要素价格,且各区域间要素边际产出都相等(Meza等,2019)。若信贷配置满足此边际相等原则,经济系统总产出将达到最大化,不存在帕累托改进空间。因此,本文将信贷空间配置效率定义为实际配置状态与帕累托最优状态的偏离程度,偏离程度越小,效率越高。其经济学含义为:第一,总量约束下的跨区外部性。在央行信贷规模管控下,某地区信贷增加必然“挤占”其他地区额度,通过资源“挤出效应”影响跨区生产决策。第二,边际收益均等化。偏离最优意味着信贷未从低边际收益产品(MRP)转移到高边际收益产品。当达到最优时,各地区信贷MRP相等,任何跨区再配置均无法在不损害他地产出的前提下提升某地产出。第三,全局协同与效率损失。该效率是一个全局概念,衡量地区间信贷边际产出不均等导致的整体效率损失及潜在增长空间,即i地区信贷配置对全局生产效率的影响等于其对i地区与非i地区的影响总和。
(二) 信贷空间配置效率与技术创新
借鉴Aoki(2012)关于要素空间配置效率的界定与戴小勇(2021)关于要素价格扭曲影响自主创新临界技术水平的研究,本文认为提高i地区信贷空间配置效率不仅能够增强本地技术创新,也可带动非i地区技术创新共同提升。
区别于以往聚焦单一区域要素配置效应的研究范式,本文基于要素全局配置视角,考察信贷空间配置效率对GVC攀升的影响机制。信贷作为缓解融资约束的变量,为实体经济提供流动性。企业拥有资本存量K和劳动力L,但生产需要预付工资、中间品采购等营运资本投入。当面临融资约束时,企业无法充分激活现有要素产能,而信贷可得性的提升通过融资乘数效应促进资本与劳动力向高回报项目配置(Almeida等,2024)。
基于此,本文将信贷作为融资约束缓解变量引入生产函数。设信贷C决定了产能利用率u,实际投入生产的有效要素为uL与uK。生产函数设定为:
| $ {Y}_{it}={A}_{it}{({{u}_{it}}{{L}_{it}})}^{{{\alpha }_{i}}}{({{u}_{it}}{{K}_{it}})}^{{{\beta }_{i}}}={A}_{it}u_{it}^{{\alpha }_{i}+{\beta }_{i}}L_{it}^{{\alpha }_{i}}K_{it}^{{\beta }_{i}} $ | (1) |
令
| $ {Y}_{it}={A}_{it}L_{it}^{{\alpha }_{i}}K_{it}^{{\beta }_{i}}C_{it}^{{\gamma }_{i}} $ | (2) |
其中,
根据Aoki(2012)的思路,本文引入劳动力、资本、信贷的比例税
| $ {\mathrm{max}}\;[{{{P}_{it}}Y}_{it}-\left(1+{\tau }_{Lit}\right){\omega }_{it}{L}_{it}-\left(1+{\tau }_{Kit}\right){\eta }_{it}{K}_{it}-\left(1+{\tau }_{Cit}\right){r}_{it}{C}_{it}] $ | (3) |
假设经济系统中t时期劳动力、资本、信贷满足资源约束条件,即
利润最大化一阶条件为:
| $ \frac{{\gamma }_{i}\cdot {P}_{it}{Y}_{it}}{{C}_{it}}=\left(1+{\tau }_{Cit}\right){r}_{it} $ | (4) |
结合式(4)与
| $ {C}_{it}={C}_{it}\cdot \frac{{C}_{t}}{\sum\limits_{i=1}^{I}{C}_{it}}={C}_{t}\cdot \frac{{C}_{it}}{\sum\limits_{i=1}^{I}{C}_{it}}={C}_{t}\cdot \dfrac{\dfrac{{{{P}_{it}}{{Y}_{it}}\cdot \gamma }_{i}}{1+{\tau }_{Cit}}}{\sum\limits_{j}\left(\dfrac{{{{P}_{jt}}{{Y}_{jt}}\cdot \gamma }_{j}}{1+{\tau }_{Cjt}}\right)} $ | (5) |
为方便整理,式(5)分子分母同除以
| $ {C}_{it}={C}_{t}\cdot \frac{\dfrac{{{{\varphi }_{it}}\cdot \gamma }_{i}}{1+{\tau }_{Cit}}}{\sum\limits_{j}\left(\dfrac{{{{\varphi }_{jt}}\cdot \gamma }_{j}}{1+{\tau }_{Cjt}}\right)} $ | (6) |
其中,
令
| $ {C}_{it}={C}_{t}\cdot \dfrac{\dfrac{{{{\varphi }_{it}}\cdot \gamma }_{i}}{1+{\tau }_{Cit}}}{\overline{{\gamma }_{t}}\cdot \sum\limits_{j}\dfrac{1}{\overline{{\gamma }_{t}}}\left(\dfrac{{{{\varphi }_{jt}}\cdot \gamma }_{j}}{1+{\tau }_{Cjt}}\right)}={C}_{t}\cdot \dfrac{{{{\varphi }_{it}}\cdot \gamma }_{i}\cdot {\lambda }_{it}}{\overline{{\gamma }_{t}}\cdot \sum\limits_{j}\left(\dfrac{{{{\varphi }_{jt}}\cdot \gamma }_{j}}{\overline{{\gamma }_{t}}}\cdot {\lambda }_{jt}\right)}={C}_{t}\cdot \dfrac{{{{\varphi }_{it}}\cdot \gamma }_{i}}{\overline{{\gamma }_{t}}}\cdot \tilde{{\lambda }_{it}} $ | (7) |
其中,
当
根据式(4)可得:
| $ {{{C}_{it}}}^{*}=\frac{{\gamma }_{i}\cdot {P}_{it}{Y}_{it}}{{r}_{it}} $ | (8) |
| $ {C}_{it}=\frac{{\gamma }_{i}\cdot {P}_{it}{Y}_{it}}{{r}_{it}\left(1+{\tau }_{Cit}\right)} $ | (9) |
当i地区配置数量不足时,
参照Aoki(2012)的研究,本文将整体空间划分为i地区与非i(−i)地区,并假设非i地区信贷配置已达局部帕累托最优。
根据式(5),当不存在空间错配,即
| $ {{{C}_{it}}}^{*}={C}_{t}\cdot \dfrac{\dfrac{{{{\varphi }_{it}}\cdot \gamma }_{i}}{1+{\tau }_{Cit}}}{\sum\limits_{j}\left(\dfrac{{{{\varphi }_{jt}}\cdot \gamma }_{j}}{1+{\tau }_{Cjt}}\right)}={C}_{t}\cdot \dfrac{{{{\varphi }_{it}}\cdot \gamma }_{i}}{\sum\limits_{j}\left({{{\varphi }_{jt}}\cdot \gamma }_{j}\right)} $ | (10) |
鉴于非i地区的信贷资金投入量为:
| $ {C}_{-it}={C}_{t}-{C}_{it} $ | (11) |
则可得:
| $ {{{C}_{-it}}}^{*}={C}_{t}-{{{C}_{it}}}^{*} $ | (12) |
当
综上所述,当
本文定义i地区信贷空间配置效率为
(三) 企业出口的国内增加值率
本文假设k企业为i地区的一家进出口企业,产出全部用来出口。假设代表性消费者具有拟线性效用函数,形式为:
| $ {U}=Q_0+\alpha\int\nolimits_{k\epsilon\text{Ω}}q_k{\mathrm{d}}k-\frac{1}{2}\gamma\int\nolimits_{k\epsilon\text{Ω}}q_k^2{\mathrm{d}}k-\frac{1}{2}\eta\left(\int\nolimits_{k\epsilon\text{Ω}}q_k{\mathrm{d}}k\right)^2 $ | (13) |
其中,
代表性消费者最优化式子如下:
| $ \max \; {U=}{Q}_{0}+\alpha \int\limits_{k\epsilon \text{Ω}}{q}_{k}{\mathrm{d}}k-\frac{1}{2}\gamma \int\limits_{k\epsilon \text{Ω}}{{{q}_{k}}}^{2}{\mathrm{d}}k-\frac{1}{2}\eta {\left(\int\limits_{k\epsilon \text{Ω}}{q}_{k}{\mathrm{d}}k\right)}^{2} \; \quad \text{s.t.} \; {p}_{0}{Q}_{0}+\left({\int}_{k\epsilon \text{Ω}}{p}_{k}{q}_{k}{\mathrm{d}}k\right)\leq Y $ | (14) |
其中,
构建拉格朗日函数求解,可得:
| $ L=U+\left.\lambda \left[\left({p}_{0}{Q}_{0}+{\int}_{k\epsilon \mathit{\Omega }}{p}_{k}{q}_{k}{\mathrm{d}}k\right)-Y\right]\right. $ | (15) |
解得:
| $ {p}_{k}=-\gamma {q}_{k}-\eta Q+\alpha $ | (16) |
综合价格指数为:
| $ \overline{p}=\left.{\int}_{k\epsilon \text{Ω}}{p}_{k}{\mathrm{d}}k\right. $ | (17) |
式(16)左右取积分可求得:
| $ Q=\frac{N\alpha -\overline{p}}{\gamma +\eta N} $ | (18) |
其中,N表示所有企业数量。将式(18)代入式(16),可得k企业所面临的需求函数为:
| $ {q}_{k}=-\frac{1}{\gamma }{p}_{k}+\frac{\eta }{\gamma }\cdot \frac{\overline{p}}{\gamma +\eta N}+\frac{\alpha }{\gamma +\eta N} $ | (19) |
当企业追求利润最大化时,可得:
| $ \max\; {\pi }_{kt}={p}_{k}{q}_{k}-{c}_{k}\cdot {q}_{k} $ | (20) |
将式(16)代入式(20),求解得到企业最优产量为:
| $ {q}_{k}=\frac{{p}_{k}-{c}_{k}}{\gamma } $ | (21) |
由于k企业产出全部用来出口,其出口总值等于企业总收益,可得:
| $ {EXP}_{kt}={q}_{kt} \cdot {p}_{kt} $ | (22) |
企业k生产成本包括国内与国外两种类型,即
| $ {P}^{D}{M}^{D}_{kt}=Q_{kt}^{D}+\delta _{kt}^{F} $ | (23) |
| $ {P}^{I}{M}^{I}_{kt}=Q_{kt}^{F}+\delta _{kt}^{D} $ | (24) |
其中,
利润可以表示为:
| $ {\pi }_{kt}={q}_{kt} \cdot {p}_{kt}-{P}^{D}{M}^{D}_{kt}-{P}^{I}{M}^{I}_{kt} $ | (25) |
出口的国内增加值为:
| $ {DVA}_{kt}={\pi }_{kt}+Q_{kt}^{D}+\delta _{kt}^{D} $ | (26) |
出口的国内增加值率表示为:
| $ \begin{aligned} DVAR_{kt} & = \frac{DVA_{kt}}{EXP_{kt}}=\frac{q_{kt} \cdot p_{kt}-P^DM_{kt}^D-P^IM_{kt}^I+Q_{kt}^D+\delta_{kt}^D}{EXP_{kt}} =\frac{q_{kt} \cdot p_{kt}-\left(P^DM_{kt}^D-Q_{kt}^D\right)-\left(P^IM_{kt}^I-\delta_{kt}^D\right)}{q_{kt} \cdot p_{kt}}\\ & = 1-\frac{\delta_{kt}^F+P^IM_{kt}^I-\delta_{kt}^D}{q_{kt} \cdot p_{kt}} \end{aligned} $ | (27) |
(四) 信贷空间配置效率、技术创新水平与企业全球价值链攀升
本文研究表明,提高i地区信贷空间配置效率导致i地区与非i地区技术创新水平均得以提高,即
本文构建数理模型,从中间品与最终品两个层面,剖析了信贷空间配置效率经由技术创新影响出口国内增加值率(DVAR)的内在机制。一方面,在中间品环节,技术进步降低了国内生产中的国外价值嵌入程度,提升了国外生产中的国内价值占比;另一方面,在最终品层面,技术创新推动产品质量升级,带动定价能力与产出规模双升,进而提高出口DVAR。
国内技术水平的提升促使国内中间品替代进口中间品,降低了中国GVC出口产品对进口投入的依赖(郑江淮和郑玉,2020)。这一替代效应在k企业生产中体现为两个方面:一是总成本中的国外成本
| $ \frac{\partial {DVAR}_{kt}}{\partial {Eff}_{it}}> 0 $ | (28) |
本文基于以上分析绘制图2,并提出以下假说:
|
| 图 2 理论机制分析图 |
假说1:提高信贷空间配置效率有助于当地企业GVC攀升。
假说2:提高信贷空间配置效率通过促进技术创新来实现企业GVC攀升。
三、研究设计
(一) 模型设定
本文设定的基准回归模型如下:
| $ {Gvcposition}_{ijt}={\beta }_{0}+{\beta }_{1}\times {Faeall}_{it}+\gamma \times CONTROL+{\theta }_{j}+{\tau }_{t}+{\varepsilon }_{ijt} $ | (29) |
其中,下标i、j、t表示城市、企业和年份;
(二) 变量选择与测度
1. 被解释变量(
2. 信贷空间配置效率(
借鉴Aoki(2012)、Stefano和Marconi(2016)的做法,本文将信贷空间配置效率(
(三) 控制变量(
借鉴李强和郑江淮(2013)的研究,本文选取城市与企业层面控制变量。城市层面包括:教育投入(Fund),以人均财政教育支出表示;外商投资水平(Fdi),以人均实际使用外商投资总额表示;网络基础设施(Net),以各地级市国际互联网用户数的对数表示。企业层面包括:债务成本(Cost),以利息支出/负债的值表示;偿债能力(Pay),以负债/资产的值表示;管理费用(Manage),以ln(管理费用+1)的值表示;盈利能力(Profit),以营业收入的对数表示。
(四) 数据来源与描述性统计
本文计算企业GVC地位的数据来自世界投入产出数据库(WIOD)、海关贸易数据库与工业企业数据库。依托WIOD投入产出表,可测算中国各行业中间品间接进口占比、返回增加值占比与中间品间接出口占比三类核心指标。海关贸易数据库提供每笔跨境交易的明细记录,工业企业数据库提供企业层面特征变量,二者均源自RESSET数据库。本文根据企业中文名称对两个数据库进行匹配合并,并以企业注册地等辅助字段对匹配结果进行交叉检验。数据库合并后的样本区间为2004—2009年和2011—2014年。
变量的描述性统计结果见表1。衡量企业GVC地位的两个指标为全球价值链地位指数(Gvcposition)和出口国内增加值率(DVAR),
| 变量 | 观测数 | 均值 | 标准差 | 最小值 | 中位数 | 最大值 |
| Gvcposition | ||||||
| DVAR | 0 | 1 | ||||
| Faeall | 0 | |||||
| Cost | −635 | |||||
| Pay | ||||||
| Manage | 0 | |||||
| Profit | 0 | |||||
| Net | 0 | |||||
| Fund | 0 | |||||
| Fdi |
四、实证检验
(一) 基准回归结果
为检验信贷空间配置效率对当地企业GVC地位的影响,本文基于基准回归模型进行面板固定效应估计。根据表2的回归结果,信贷空间配置效率(Faeall)的回归系数显著为正,意味着信贷空间配置效率越高,当地企业的全球价值链地位(Gvcposition)越高,表明从全局视角配置信贷以及提高信贷空间配置效率有助于当地企业实现GVC攀升。上述结果与理论预期一致,其原因在于:信贷空间配置效率低下本质上是信贷资金跨区域流动受阻的体现。要素配置效率的提升有赖于区域要素禀赋与可流动要素有效匹配。当信贷等可流动要素与各地禀赋结构相匹配时,区域比较优势得以充分发挥。由此形成的空间分工打破了“大而全”的粗放型增长模式。发达地区凭借技术实力辐射带动其他地区,生产制造地区则为技术发达地区提供产业配套支撑与市场依托,进而提升企业的技术创新能力。从附加值创造的角度看,GVC攀升的核心正是企业技术创新:一方面,企业进入产品设计、品牌创新、关键零部件制造等高附加值环节,应以核心技术为支撑;另一方面,企业降低对进口中间品的依赖,更多使用国内中间品,从而获取更多贸易附加值(郑江淮和郑玉,2020),这使得国内中间品技术含量同步提升。
| (1) | (2) | (3) | (4) | |
| Gvcposition FE | Faeall IV:第一阶段 | Gvcposition IV:第二阶段 | Gvcposition 安慰剂检验 | |
| Faeall | ||||
| ( | ( | ( | ||
| IV(土地供给×坡度) | ||||
| ( | ||||
| 控制变量 | 控制 | 控制 | 控制 | 控制 |
| 年份固定效应 | 控制 | 控制 | 控制 | 控制 |
| 企业固定效应 | 控制 | 控制 | 控制 | 控制 |
| N | ||||
| K-P LM P-value | ||||
| K-P Wald F | ||||
| 注:括号内为稳健t值;***、**和*分别表示在1%、5%和10%的水平下显著;K-P LM表示Kleibergen-Paap rk LM statistic;K-P Wald F 表示Kleibergen-Paaprk Wald F statistic。下表同。 | ||||
(二) 内生性问题的处理
1. 工具变量法
(1)选取逻辑与模型适配性
本文借鉴Mian和Sufi(2011)的做法,将土地供给数量与地形坡度的交乘项作为工具变量。在相关性方面,土地是地方政府抵押融资获取信贷的核心资产,直接影响信贷配置。地形坡度决定了可出让土地的难易程度(Saiz,2010),正面影响土地供给对信贷配置的冲击。在外生性方面,地形坡度属纯地理特征,其主效应已被固定效应控制,不直接影响企业GVC地位。根据表2的回归结果,第一阶段交乘项与信贷配置效率显著正相关,第二阶段核心变量系数在缓解内生性后依然显著为正。此外,Kleibergen-Paap rk Wald F统计量远大于临界值,排除了弱工具变量问题。
(2)排他性假设论证
为确保工具变量满足仅通过信贷配置渠道影响GVC的排他性约束,本文进行了多方面论证。首先,本文在2SLS模型中引入地形、土地供给、省份和年份联合趋势以及产业结构的交互项,以控制基础设施改善等非线性演化趋势,结果证实核心结论依然稳健。其次,事前趋势检验表明IV对企业历史GVC位置无预测力,且IV对出口规模、产业结构、基础设施及开发区扩张等的影响均不显著,排除了系统性偏误。再次,以“非信贷依赖型”企业子样本进行的异质性证“伪”检验显示核心系数不再显著且绝对值大幅缩小。最后,从理论机制来看,土地财政主导的要素投入型增长属于规模扩张,无法直接转化为依赖技术创新的价值链跃升,且其引发的信贷结构性错配会“挤出”研发投入。这意味着土地供给无法直接驱动企业GVC攀升。
2. 双重差分法
本文以2008年“四万亿”政策为外生冲击,考察信贷空间配置变动对企业GVC地位的因果影响。本文以地方保护程度前1/5的城市为处理组,后1/5的城市为对照组进行DID估计。根据回归结果,该政策冲击后处理组系数显著为负,证明信贷错配能够抑制企业GVC攀升。为进一步验证上述因果识别的可靠性,本文进行了如下检验:(1)平行趋势检验。事件研究法(以2004年为基期)与联合显著性检验表明,处理组与对照组在政策实施前无显著差异,满足平行趋势。本文排除了2008年出口退税政策的竞争性干扰,并采用Rambachan和Roth(2023)的研究进行敏感性分析,在允许1倍标准误偏离的情况下,负向处理效应依然稳健。(2)SUTVA检验。本文借鉴Kline和Moretti(2014)的思路,剔除处理组后考察不同半径邻近地区受政策冲击的影响。估计系数均不显著,排除了经济活动空间转移的干扰,满足SUTVA假设。(3)预期效应检验。本文将政策时点提前至2006年并截取2009年前样本进行回归,根据回归结果,排除了政策提前预期效应。(4)排除同期区域战略干扰。为避免过度控制,本文剔除样本期内受国家级区域战略覆盖的城市观测值后重新回归,核心系数依然在1%水平上显著为负。(5)安慰剂检验。本文通过随机抽取“伪”处理组进行500次回归,结果显示“伪”系数均值接近0且实际估计系数为异常值,证实基准结论非偶然因素驱动。
(三) 稳健性检验
本文采用如下方法进行稳健性检验:(1)替换因变量,将企业GVC攀升的代理变量替换为出口的国内增加值率;(2)进一步控制行业、城市固定效应,对标准误在企业层面进行聚类;(3)删除中间品进口额大于中间品投入额,即过度进口的企业样本;(4)对因变量进行1%上下截尾处理;(5)考虑到企业数目较少的城市可能在经济结构上缺乏代表性,且其城市层面信贷配置效率的测度可能存在较大问题,本文剔除企业样本数较少的城市后重新进行回归;(6)针对微观数据缺失导致行业数据替代可能引发的经典变量误差(CEV)及衰减偏差,本文采用企业新产品产值变异系数衡量异质性并进行分组检验;(7)将土地供给数量与地形坡度比例共同作为信贷空间配置效率的工具变量引入回归方程;(8)为纳入现实联动性摩擦,本文借鉴Hsieh和Klenow(2009)的研究,以城市间信贷边际收益产品(MPRC)绝对差值构建信贷空间实际错配度指标。各项稳健性检验均表明,信贷空间配置效率对中国企业GVC地位攀升的影响具有稳健性。
五、进一步分析
(一) 机制检验:技术创新的维度与行业异质性
理论模型表明,信贷空间配置效率改善通过提升地区整体技术创新水平促进GVC攀升。由于核心解释变量为城市层面变量,为避免变量层级错配导致的Moulton偏误及内生性问题,本文在地级市层面检验信贷空间配置效率对城市创新的影响。设定模型如下:
| $ {Innovation}_{it}={\beta }_{0}+{\beta }_{1}\times {Faeall}_{it}+\gamma \times CONTROL+{\theta }_{j}+{\tau }_{t}+{\varepsilon }_{ijt} $ | (30) |
其中,
本文进一步区分创新的类型与质量。具体而言,本文以发明专利申请量衡量原始创新,以实用新型专利申请量衡量改进型创新,并以《中国城市和产业创新指数》衡量创新质量。回归结果如表3所示,信贷空间配置效率对原始创新、改进型创新和创新质量的回归系数均显著为正,证实了信贷效率改善助力技术创新的核心机制。
| (1) | (2) | (3) | |
| 原始创新 | 改进型创新 | 创新质量 | |
| Faeall | |||
| ( | ( | ( | |
| 控制变量 | 控制 | 控制 | 控制 |
| 年份固定效应 | 控制 | 控制 | 控制 |
| 地区固定效应 | 控制 | 控制 | 控制 |
| N | 1940 | 1940 | 1940 |
为进一步证实信贷空间配置效率影响GVC攀升的技术创新路径,本文开展了机制异质性检验与竞争性渠道排除检验。
(二) 信贷空间配置的空间效应
信贷资源的空间重构为微观技术溢出创造了条件。本文构建空间滞后解释变量模型(SLX),以信贷错配绝对值的负数衡量信贷配置效率。基准地理距离矩阵回归结果显示,本地与周边地区信贷配置效率的系数均显著为正,证实周边信贷配置改善能通过空间溢出促进本地技术创新。异质性分析表明,原始创新的空间外部性显著强于改进型创新。原始创新的知识边界宽、技术通用性强、跨域辐射广,而改进型创新高度依赖其与本地匹配程度。这一机制深化了要素配置的理论内涵:尽管信贷资源总量配置具有零和博弈的特征,但创新产出具备非竞争性的技术扩散属性。效率导向的信贷空间配置能将区域信贷竞争从存量零和博弈转化为以创新溢出为核心的机制。
此外,本文通过引入经济距离、产业相似度与时变高铁可达性矩阵的检验,研究发现空间机制存在显著的渠道异质性。在经济与产业相似度矩阵下,周边信贷配置效率改善对本地创新具有正向溢出效应,并且产业相似度越高,溢出效应越强。在高铁可达性矩阵下,该系数显著为负,表明高铁连通性降低要素流动摩擦后,周边环境改善反而对本地产生“虹吸效应”与“挤出效应”。
(三) 异质性分析:金融摩擦的宏观映射与微观验证
本文理论模型以信贷价格扭曲
(四) 城市综合发展水平与创新潜力异质性
本文依据2023年《城市商业魅力排行榜》划分城市层级进行考察。根据回归结果,信贷配置效率对一线城市企业GVC攀升呈显著正向作用,对准一线城市影响不显著,对二线城市则呈显著负向影响。其内在机制在于:第一,一线城市凭借经济基础与研发集聚优势,契合了技术创新对高级要素的需求,信贷配置改善直接赋能企业GVC攀升;第二,准一线城市虽作为城市群核心享受要素流入的“虹吸红利”,但过度集聚引发的拥挤效应导致高质量要素外迁,削弱了信贷配置的正向作用;第三,二线城市资金吸引力较强,但创新潜力与人才储备相对不足,信贷过度配置导致边际收益偏低。在全局帕累托最优规律下,其信贷配置效率提升可能伴随当地信贷总量的收缩,进而“挤出”实体信贷并加剧企业创新困境,从而抑制企业GVC攀升。
六、结论与启示
本文从优化信贷资源空间配置的视角,探讨了信贷空间配置效率影响企业GVC攀升的机制与效应。研究表明,提升信贷空间配置效率能够显著促进企业GVC攀升,技术创新是其中的关键传导路径,且该效应在不同行业与城市类别间存在显著异质性。信贷空间配置的全局帕累托最优并非区域间的平均分配,而是遵循边际收益均衡原理,并向边际收益产品更高地区倾斜的配置状态。当各地信贷配置转向全局帕累托最优时,可促进信贷跨区域流动,形成区域互利的一体化发展格局,进而赋能企业GVC攀升。根据本文的结论,提出如下政策启示:
第一,深化金融供给侧结构性改革,以全局空间帕累托最优为导向优化信贷顶层设计。信贷资源空间错配不仅抑制本地企业GVC攀升,更阻碍了技术创新的跨域溢出。因此,必须打破地方政府辖区间的信贷竞争壁垒与行政干预,引导资源在全局范围内向高效率区域流动。应探索建立跨区域的信贷配置效率评估体系,不仅关注单一地区的信贷配置状态,更要考量其对周边地区的空间溢出效应。
第二,强化信贷期限与创新类型的精准匹配。长期信贷是支撑原始创新与改进型创新的关键,且信贷空间配置效率的提升主要通过激发技术创新而非要素积累驱动GVC攀升。因此,应引导金融机构提高信贷久期,扶持技术密集型行业与创新活跃的大型企业。需依托产业政策导向纠正信贷配给扭曲:在战略性新兴产业中,加大对创新活跃的民营企业的信贷额度;在传统制造业中,应坚决抑制国有企业对信贷资源的过度依赖与低效扩张,使信贷资源真正向高附加值创造环节集聚。
第三,因地制宜构建梯度化的金融支持体系,警惕交通基础设施改善引发的资源“虹吸效应”。一方面,针对高铁连通性增强带来的“虹吸效应”与“挤出效应”,沿线城市应提前构建金融缓冲机制,通过优化本地营商环境与产业配套提升信贷吸附能力。另一方面,应根据城市层级实施差异化战略:一线城市应聚焦前沿技术信贷支持,巩固其在GVC攀升中的引领作用;二线城市则应重点防范信贷配置带来的负向冲击,定向帮扶特色产业集群。
| [1] | 戴小勇. 中国高创新投入与低生产率之谜: 资源错配视角的解释[J]. 世界经济, 2021(3): 86–109. DOI:10.19985/j.cnki.cassjwe.2021.03.005 |
| [2] | 何德旭, 张雪兰. 从金融视角看中国式现代化道路[J]. 中国社会科学, 2023(5): 26–46. |
| [3] | 李强, 郑江淮. 基于产品内分工的我国制造业价值链攀升: 理论假设与实证分析[J]. 财贸经济, 2013(9): 95–102. |
| [4] | 陆铭, 张航, 梁文泉. 偏向中西部的土地供应如何推升了东部的工资[J]. 中国社会科学, 2015(5): 59–83. |
| [5] | 马述忠, 张洪胜, 王笑笑. 融资约束与全球价值链地位提升——来自中国加工贸易企业的理论与证据[J]. 中国社会科学, 2017(1): 83–107. |
| [6] | 苏丹妮, 盛斌, 邵朝对, 等. 全球价值链、本地化产业集聚与企业生产率的互动效应[J]. 经济研究, 2020, 55(3): 100–115. |
| [7] | 孙志燕, 侯永志. 对我国区域不平衡发展的多视角观察和政策应对[J]. 管理世界, 2019, 35(8): 1–8. DOI:10.3969/j.issn.1002-5502.2019.08.001 |
| [8] | 肖宇, 田侃. 融资杠杆率与中国企业全球价值链攀升[J]. 经济管理, 2020(1): 42–58. DOI:10.19616/j.cnki.bmj.2020.01.003 |
| [9] | 杨洋, 赵茂, 史一翔. 中国金融资源错配: 形成、效应与纠正[M]. 北京: 社会科学文献出版社, 2022. |
| [10] | 郑江淮, 郑玉. 新兴经济大国中间产品创新驱动全球价值链攀升——基于中国经验的解释[J]. 中国工业经济, 2020(5): 61–79. |
| [11] | 周经, 刘祥瑞, 王馗, 等. 智能制造与企业出口产品加成率: 迈向出口高质量发展之路[J]. 世界经济研究, 2024(10): 63–77. |
| [12] | Aghion P, Akcigit U, Howitt P. Chapter 1-What do we learn from Schumpeterian growth theory?[J]. Handbook of Economic Growth, 2014, 2: 515–563. DOI:10.3386/w18824 |
| [13] | Almeida H, Carvalho D, Kim T. The working capital credit multiplier[J]. The Journal of Finance, 2024, 79(6): 4247–4302. DOI:10.1111/jofi.13385 |
| [14] | Aoki S. A simple accounting framework for the effect of resource misallocation on aggregate productivity[J]. Journal of the Japanese and International Economies, 2012, 26(4): 473–494. DOI:10.1016/j.jjie.2012.08.001 |
| [15] | Chor D, Manova K, Yu Z H. Growing like China: Firm performance and global production line position[J]. Journal of International Economics, 2021, 130: 103445. DOI:10.1016/j.jinteco.2021.103445 |
| [16] | Hsieh C T, Klenow P. Misallocation and manufacturing TFP in China and India[J]. The Quarterly Journal of Econo- mics, 2009, 124(4): 1403–1448. DOI:10.3386/w13290 |
| [17] | Hsieh C T, Klenow P J. The life cycle of plants in India and Mexico[R]. NBER Working Paper No. 18133, 2012. |
| [18] | Jaffe A B, Trajtenberg M, Henderson R. Geographic localization of knowledge spillovers as evidenced by patent citations[J]. The Quarterly Journal of Economics, 1993, 108(3): 577–598. DOI:10.3386/w3993 |
| [19] | Javorcik B S. Does foreign direct investment increase the productivity of domestic firms? In search of spillovers through backward linkages[J]. American Economic Review, 2004, 94(3): 605–627. DOI:10.1257/0002828041464605 |
| [20] | Kee H L, Tang H W. Domestic value added in exports: Theory and firm evidence from China[J]. American Economic Review, 2016, 106(6): 1402–1436. DOI:10.1257/aer.20131687 |
| [21] | Kline P, Moretti E. Local economic development, agglomeration economies, and the big push: 100 years of evidence from the Tennessee Valley Authority[J]. The Quarterly Journal of Economics, 2014, 129(1): 275–331. DOI:10.1093/qje/qjt034 |
| [22] | Lenzu S, Manaresi F. Sources and implications of resource misallocation: New evidence from firm-level marginal products and user costs[R]. Questioni di Economia e Finanza (Occasional Papers) No. 485, 2019. |
| [23] | Liu H Y, Liu S Y, Shen J H, et al. Global value chain embeddedness and Chinese firms’cross-border mergers & acquisitions[J]. Structural Change and Economic Dynamics, 2024, 68: 393–411. DOI:10.1016/j.strueco.2023.11.004 |
| [24] | Liu J Y, Wang Z W, Zhu W X. Does privatization reform alleviate ownership discrimination? Evidence from the split-share structure reform in China[J]. Journal of Corporate Finance, 2021, 66: 101848. DOI:10.1016/j.jcorpfin.2020.101848 |
| [25] | Manova K. Credit constraints, heterogeneous firms, and international trade[J]. The Review of Economic Studies, 2013, 80(2): 711–744. DOI:10.1093/restud/rds036 |
| [26] | Manova K, Yu Z H. How firms export: Processing vs. ordinary trade with financial frictions[J]. Journal of International Economics, 2016, 100: 120–137. DOI:10.1016/j.jinteco.2016.02.005 |
| [27] | Manova K, Zhang Z. Export prices across firms and destinations[J]. The Quarterly Journal of Economics, 2012, 127(1): 379–436. DOI:10.1093/qje/qjr051 |
| [28] | Meza F, Pratap S, Urrutia C. Credit, misallocation and productivity growth: A disaggregated analysis[J]. Review of Economic Dynamics, 2019, 34: 61–86. DOI:10.1016/j.red.2019.03.004 |
| [29] | Mian A, Sufi A. House prices, home equity-based borrowing, and the US household leverage crisis[J]. American Economic Review, 2011, 101(5): 2132–2156. DOI:10.1257/aer.101.5.2132 |
| [30] | Rambachan A, Roth J. A more credible approach to parallel trends[J]. The Review of Economic Studies, 2023, 90(5): 2555–2591. DOI:10.1093/restud/rdad018 |
| [31] | Restuccia D. Misallocation and aggregate productivity across time and space[J]. Canadian Journal of Economics/Revue canadienne d'économique, 2019, 52(1): 5–32. DOI:10.1111/caje.12364 |
| [32] | Saiz A. The geographic determinants of housing supply[J]. The Quarterly Journal of Economics, 2010, 125(3): 1253–1296. DOI:10.1162/qjec.2010.125.3.1253 |
| [33] | Stefano E D, Marconi D. Structural transformation and allocation efficiency in China and India[R]. Banca D’Italia Temi Di Discussione (Working Papers) No. 1093, 2016. |
| [34] | Vouldis A T. Measuring credit demand and supply: A Bayesian model with an application to Greece (2003-2011)[J]. Jahrbücher für Nationalö konomie und Statistik, 2018, 238(1): 33–76. DOI:10.1515/jbnst-2017-0108 |
| [35] | Whited T M, Zhao J. The misallocation of finance[J]. The Journal of Finance, 2021, 76(5): 2359–2407. DOI:10.1111/jofi.13031 |